 رسانه اقتصاد و بازار
اقتصاد منطقه یورو همزمان از دو جهت تحت فشار قرار گرفته است: انرژی گرانتر، تورم را به بالا هل میدهد و جهش بازده اوراق، هزینه تأمین مالی را افزایش میدهد. این ترکیب برای بانک مرکزی اروپا یک معادله ساده «تورم بالا، نرخ بالاتر» نمیسازد؛ زیرا همان نیرویی که شرایط مالی را سختتر کرده، میتواند بخشی از اثر تورمی شوک انرژی را نیز خنثی کند.
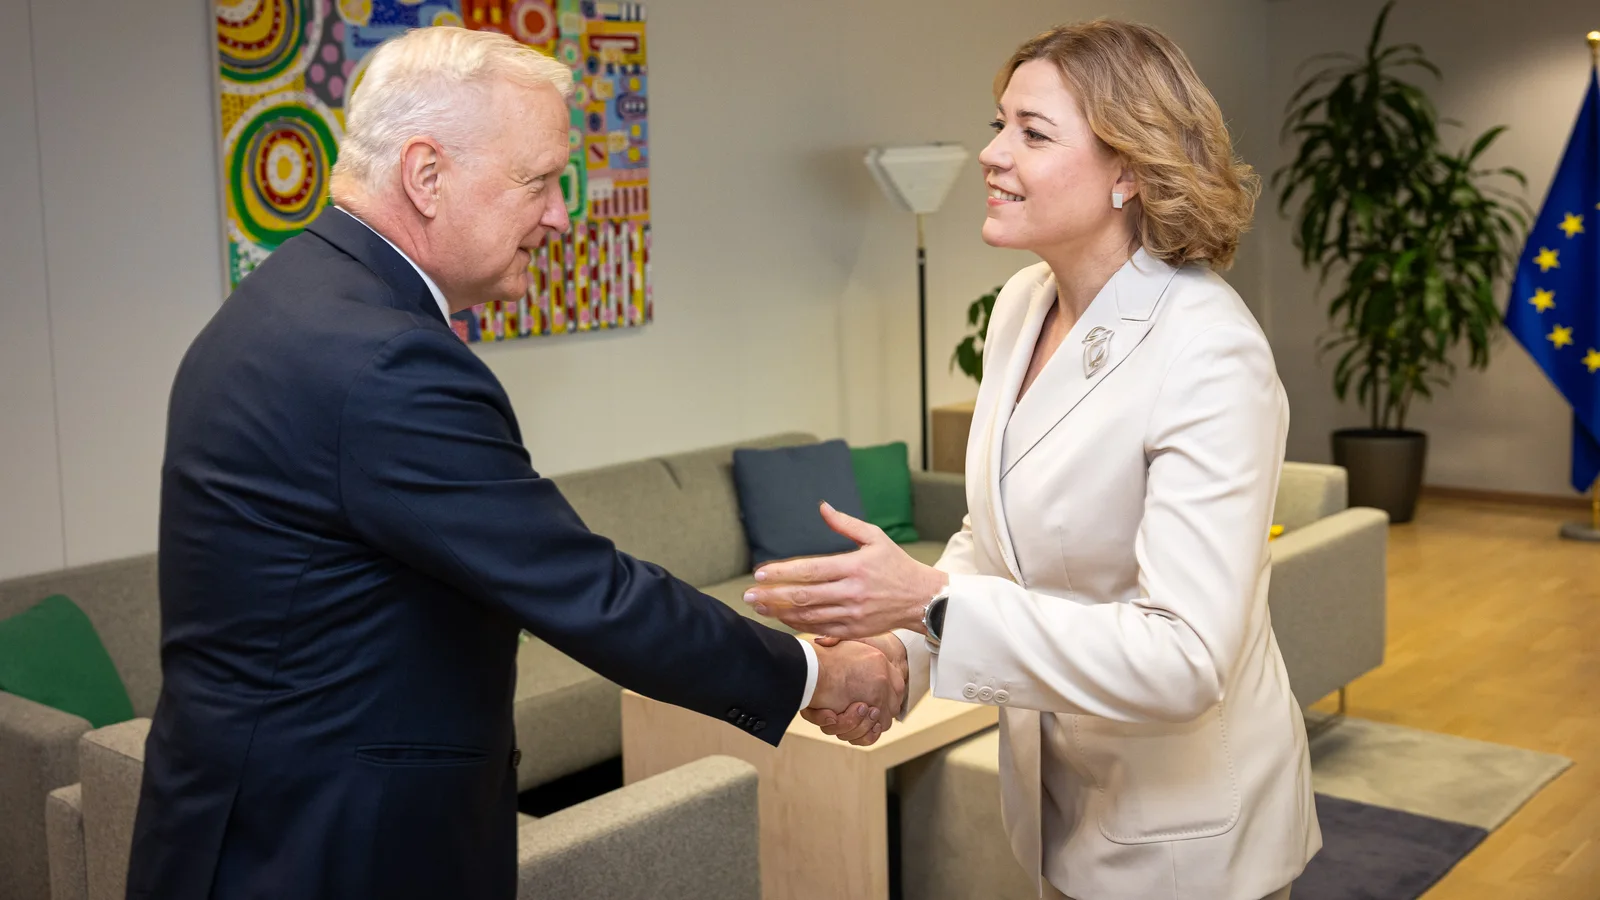
اولی رن، رئیس بانک مرکزی فنلاند و عضو شورای حکام بانک مرکزی اروپا، روز جمعه گفت قیمتهای انرژی به محدودهای نزدیک شدهاند که ECB در سناریوی نامطلوب تورمی خود در نظر گرفته است. با این حال، او تأکید کرد جهش نرخهای بهره بلندمدت میتواند رشد اقتصادی را کند کند و از انتقال کامل هزینه انرژی به قیمتهای دیگر و دستمزدها جلوگیری کند.
این حرف در زمانی مطرح میشود که تورم منطقه یورو در ماههای اخیر از ۳ درصد عبور کرده و بر اساس ارزیابیهای مطرحشده میتواند تا پایان سال به حوالی ۴ درصد برسد؛ یعنی تقریباً دو برابر هدف ۲ درصدی بانک مرکزی اروپا. ECB نیز در تابستان دو بار نرخ بهره را افزایش داده و اکنون باید میان مهار فشار قیمت و خطر فشار بیش از حد بر رشد تعادل برقرار کند.
چرا بازده اوراق میتواند تورم را مهار کند؟
در نگاه اول، نفت و گاز گرانتر مستقیماً هزینه حملونقل، تولید، برق و گرمایش را افزایش میدهند. اگر شرکتها بتوانند این هزینهها را به مشتری منتقل کنند و کارکنان نیز برای جبران افت قدرت خرید دستمزد بیشتری مطالبه کنند، شوک انرژی از یک افزایش موقت قیمت به تورمی گستردهتر تبدیل میشود.
اما این بار یک نیروی مخالف هم فعال است. بازده اوراق دولتی و شرکتی بهشدت بالا رفته و هزینه وامگیری برای دولتها، شرکتها و خانوارها را افزایش داده است. بازده اوراق دهساله آلمان به حدود ۳.۵۷ درصد رسیده که بالاترین سطح در ۱۷ سال است؛ بازده اوراق دهساله خزانهداری آمریکا نیز در محدوده ۵.۳۲ درصد قرار گرفته است.
نرخهای بلندمدت بالاتر، سرمایهگذاری و تقاضا را محدود میکنند. اگر رشد اقتصادی ضعیفتر شود، شرکتها قدرت کمتری برای انتقال افزایش هزینهها به قیمت نهایی خواهند داشت و بازار کار نیز ممکن است از شدت فشار دستمزدی بکاهد. از این زاویه، همان جهش بازدهی که برای بازارهای مالی دردناک است میتواند بخشی از «اثر دور دوم» شوک انرژی را محدود کند.
بانک مرکزی اروپا با یک سیگنال دوگانه روبهرو است
برای سیاستگذار، تفاوت میان تورم مستقیم انرژی و سرایت آن به سایر قیمتها اهمیت زیادی دارد. بانک مرکزی نمیتواند نفت بیشتری تولید کند یا مسیرهای عرضه انرژی را باز کند؛ ابزار آن بر تقاضا و شرایط مالی اثر میگذارد. بنابراین اگر تورم بالا عمدتاً از انرژی ناشی شود اما تقاضا همزمان زیر فشار نرخهای بلندمدت ضعیف شود، افزایش تهاجمی نرخ سیاستی میتواند هزینه اقتصادی بزرگی داشته باشد.
در مقابل، اگر انرژی گرانتر به خدمات، دستمزدها و انتظارات تورمی سرایت کند، ECB فضای کمتری برای صبر خواهد داشت. صورتجلسه نشست ژوئیه بانک مرکزی اروپا نیز نشان داده بود که سیاستگذاران از قبل نسبت به آثار با تأخیر شوک انرژی بر قیمتهای دیگر و دستمزدها محتاط بودند و ریسکهای تورمی را متمایل به سمت بالا ارزیابی میکردند.
رن تأکید کرد چشمانداز رشد و تورم با عدمقطعیت بسیار بالایی روبهرو است. نکته مهم این است که منطقه یورو تاکنون در برابر انرژی گرانتر مقاومتر از چیزی ظاهر شده که برخی سناریوهای بدبینانه پیشبینی میکردند. همین تابآوری میتواند از رکود جلوگیری کند، اما اگر همزمان تقاضا را قوی نگه دارد، کار مهار تورم را پیچیدهتر میکند.
بدهی هوش مصنوعی وارد معادله نرخها شده است
فشار بر بازار اوراق فقط از کسری بودجه دولتها نمیآید. شرکتهای بزرگ فناوری برای تأمین سرمایهگذاری عظیم در زیرساخت هوش مصنوعی، بدهی بیسابقهای منتشر میکنند. این عرضه سنگین اوراق شرکتی با دولتها و سایر وامگیرندگان برای جذب سرمایه رقابت میکند و میتواند نرخهای بلندمدت را بالاتر نگه دارد.
این موضوع یک تناقض تازه ایجاد کرده است: سرمایهگذاری هوش مصنوعی که قرار است در بلندمدت بهرهوری را افزایش دهد، در کوتاهمدت از طریق نیاز عظیم به سرمایه میتواند هزینه تأمین مالی را در کل اقتصاد بالا ببرد. رن هشدار داد که ارزشگذاری بالای داراییهای مرتبط با هوش مصنوعی نیز یک ریسک ثبات مالی است و اصلاح شدید قیمتها میتواند از بازار سهام به بازار اعتبار سرایت کند.
در هفتههای اخیر بازار بدهی دقیقاً به همین نقطه حساس شده است. سرمایهگذاران باید همزمان ریسک مالی دولتها، عرضه بیشتر اوراق، انرژی بالای ۱۰۰ دلار و موج تأمین مالی پروژههای هوش مصنوعی را قیمتگذاری کنند. نتیجه، افزایش صرف ریسک و بازده در بخشهای مختلف بازار بوده است.
پیام برای بازارها چیست؟
برای سرمایهگذاران، مسیر بعدی ECB دیگر فقط به عدد تورم ماهانه وابسته نیست. ترکیب تورم، رشد، دستمزد، قیمت انرژی و شرایط مالی اهمیت بیشتری پیدا کرده است. اگر بازدههای بلندمدت بالا بمانند، بخشی از انقباضی را که معمولاً از افزایش نرخ سیاستی انتظار میرود خود بازار انجام خواهد داد.
این وضعیت میتواند توضیح دهد چرا بانک مرکزی اروپا با وجود افزایش ریسک تورمی، درباره مسیر بعدی نرخها محتاط باقی میماند. سختتر شدن خودکار شرایط مالی ممکن است نیاز به افزایشهای بیشتر را کاهش دهد؛ اما فقط در صورتی که تورم انرژی به یک موج پایدار در خدمات و دستمزد تبدیل نشود.
برای بازار اوراق نیز پیام دوگانه است. از یک سو تورم بالاتر معمولاً بازده را بالا نگه میدارد. از سوی دیگر، اگر همین بازدههای بالا رشد را به اندازه کافی کند کنند، در مرحله بعد میتوانند انتظارات تورمی و نیاز به انقباض پولی بیشتر را کاهش دهند.
به همین دلیل، اروپا اکنون میان دو شوک متضاد قرار دارد: انرژی گرانتر که فشار قیمت را افزایش میدهد و پول گرانتر که تقاضا را مهار میکند. تصمیمهای بعدی ECB به این بستگی خواهد داشت که کدام نیرو در دادههای ماههای آینده غالب شود — و آیا موج سرمایهگذاری و بدهی هوش مصنوعی این تعادل را باز هم تغییر میدهد یا نه.
تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران