 رسانه اقتصاد و بازار

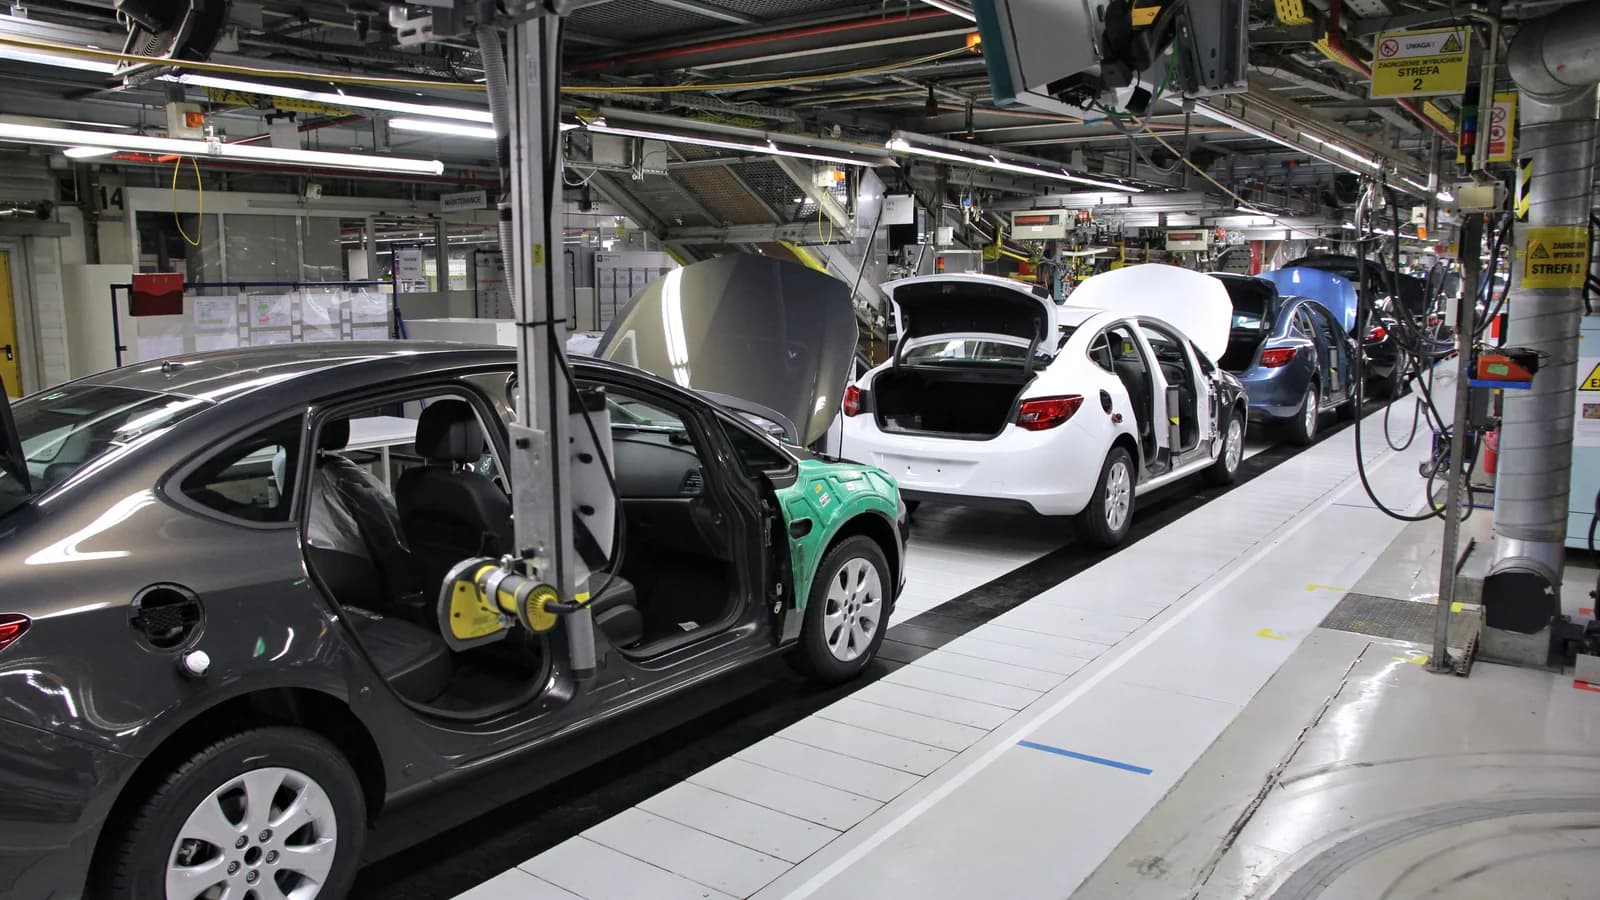
تولید صنعتی جهان در پایان سهماهه سوم ۲۰۲۶ نشانهای کمسابقه از همزمانی رشد در اروپا و بخش بزرگی از آسیا نشان داده است. مجموعه شاخصهای مدیران خرید منتشرشده در اول اکتبر نشان میدهد تقاضای مرتبط با هوش مصنوعی، نیمهرساناها و کالاهای سرمایهای توانسته بخشی از فشار ناشی از انرژی گران، هزینه بالای تأمین مالی و نااطمینانی ژئوپلیتیک را خنثی کند.
رویترز با جمعبندی دادههای صنعتی گزارش کرده که رونق هزینهکرد برای هوش مصنوعی دیگر فقط در قیمت سهام شرکتهای فناوری دیده نمیشود؛ اثر آن اکنون در سفارش کارخانهها، صادرات قطعات، ماشینآلات و تجهیزات سرمایهای نیز قابل مشاهده است. این تغییر مهم است، زیرا نشان میدهد چرخه سرمایهگذاری AI در حال انتقال از لایه نرمافزار و تراشه به زنجیره وسیعتری از تولید صنعتی است.
اروپا؛ سریعترین رشد کارخانهها در بیش از چهار سال
شاخص مدیران خرید بخش تولید منطقه یورو در سپتامبر به ۵۲.۹ رسید؛ بالاتر از ۵۲.۷ در اوت و بالاترین سطح از مه ۲۰۲۲. عدد بالاتر از ۵۰ به معنای گسترش فعالیت است. شاخص تولید نیز به ۵۳.۶ رسید و بالاترین سطح ۵۵ ماهه را ثبت کرد.
اهمیت گزارش فقط در عدد نهایی نیست. سفارشهای جدید با سریعترین آهنگ از مارس ۲۰۲۲ افزایش یافتند و سفارشهای صادراتی برای دومین ماه پیاپی رشد کردند؛ نخستین دوره رشد پایدار صادرات کارخانهای منطقه در بیش از چهار سال. برای اولین بار در بیش از چهار سال نیز هر هشت اقتصاد منطقه یورو که در نظرسنجی پوشش داده میشوند بهبود شرایط تولید را گزارش کردند.
تقاضا برای کالاهای سرمایهای، از ماشینآلات تا تجهیزاتی که در توسعه دیتاسنتر و زیرساخت دیجیتال استفاده میشوند، یکی از عوامل اصلی این شتاب بوده است. هلند در صدر بهبود قرار گرفت و آلمان نیز رشد قابل توجهی نشان داد. حتی استخدام صنعتی که برای مدت طولانی تحت فشار بود، دوباره اندکی افزایش یافت.
آسیا؛ تراشه و خودرو موتور صادرات شدند
در آسیا نیز تصویر کلی مثبت بود، هرچند میان کشورها تفاوت زیادی وجود داشت. کره جنوبی یکی از روشنترین نمونههاست. PMI تولید این کشور در سپتامبر از ۵۲.۳ به ۵۳.۹ رسید و به بالاترین سطح چهار ماهه رسید. سفارشهای صادراتی جدید با سریعترین آهنگ از مارس ۲۰۱۱ رشد کردند و شرکتها بارها قدرت همزمان بخش نیمهرسانا و خودرو را عامل افزایش سفارش و تولید دانستند.
تایوان نیز از موج تقاضای فناوری سود برد و شاخص تولید آن به ۵۶.۷ رسید. در هند، فعالیت کارخانهای به بالاترین سطح هفت ماهه رسید و تقاضای داخلی و صادراتی از تولید حمایت کرد. چین پس از اختلالهای قبلی ناشی از شرایط جوی، بهبود در تولید نشان داد.
این همزمانی از یک تغییر مهم در چرخه فناوری حکایت دارد: هر دلار سرمایهگذاری در AI فقط به سازنده GPU نمیرسد. توسعه ظرفیت محاسباتی به تجهیزات برق، سیستمهای خنککننده، شبکه، حافظه، قطعات الکترونیکی، ماشینآلات دقیق، ساختمان صنعتی و زنجیره گسترده حملونقل نیاز دارد. به همین دلیل اثر سرمایهگذاری فناوری میتواند به بخشهایی از صنعت منتقل شود که در ظاهر شرکت هوش مصنوعی محسوب نمیشوند.
اما رشد یکدست نیست
با وجود بهبود کلی، همه اقتصادها از این موج به یک اندازه بهره نبردهاند. ژاپن در سپتامبر عملکرد ضعیفتری داشت و افت تولید داخلی مانع از آن شد که بهبود سفارشهای صادراتی به رشد گستردهتر تبدیل شود. در جنوب شرق آسیا نیز اندونزی و ویتنام توسعه فعالیت را ثبت کردند، در حالی که مالزی و فیلیپین با انقباض روبهرو شدند.
این تفاوت نشان میدهد رونق فعلی بیش از آنکه یک جهش عمومی تقاضای مصرفکننده باشد، به سرمایهگذاری صنعتی و فناوری متکی است. در اروپا نیز تولید کالاهای مصرفی همچنان از فشار هزینه زندگی آسیب میبیند، در حالی که کالاهای سرمایهای عملکرد بهتری دارند.
ریسک اصلی: هزینه پول و انرژی
رونق تولید در زمانی رخ داده که بازار اوراق جهانی با فروش سنگین مواجه است و نرخهای بلندمدت در اقتصادهای بزرگ به بالاترین سطوح چند دهه رسیدهاند. همزمان قیمت بالای انرژی فشار هزینهای بر کارخانهها وارد میکند. بنابراین صنعت با یک تناقض روبهروست: سفارش و سرمایهگذاری قویتر شده، اما هزینه تأمین مالی همان پروژهها نیز بالا رفته است.
در منطقه یورو، دادههای PMI از شتاب گرفتن هزینه نهادهها و قیمت فروش حکایت دارد. این موضوع برای بانک مرکزی اروپا اهمیت دارد، زیرا اگر رونق صنعتی با فشار قیمتی پایدار همراه شود، فضای کاهش نرخ بهره محدودتر خواهد شد. در آسیا نیز انرژی گران و هزینه واردات میتواند بخشی از مزیت رشد صادرات را جذب کند.
چرا این داده برای بازارها مهم است؟
تا امروز بخش بزرگی از روایت AI بر چند شرکت بزرگ تراشه و پلتفرمهای فناوری متمرکز بوده است. دادههای سپتامبر نشانهای ارائه میکنند که این چرخه میتواند در حال گستردهتر شدن باشد. اگر سفارش ماشینآلات، تجهیزات برق، خودرو، حافظه و قطعات صنعتی برای چند فصل دیگر قوی بماند، اثر اقتصادی هوش مصنوعی از بازار سهام فناوری فراتر میرود و به سرمایهگذاری واقعی و تولید ناخالص داخلی منتقل میشود.
اما پایداری این روند به دو شرط وابسته است: شرکتها باید بتوانند بازده اقتصادی سرمایهگذاریهای عظیم AI را اثبات کنند و نرخهای بهره و انرژی نباید آنقدر بالا بمانند که پروژههای جدید را از نظر مالی غیراقتصادی کنند. به همین دلیل ماههای آینده فقط آزمون تقاضای فناوری نیست؛ آزمون توان اقتصاد جهانی برای تأمین مالی یک چرخه سرمایهگذاری بسیار سرمایهبر نیز خواهد بود.
فعلاً دادههای اول اکتبر یک پیام روشن دارند: رونق هوش مصنوعی از اتاق سرور بیرون آمده و به کف کارخانه رسیده است؛ اما دوام آن به همان اندازه که به تراشه وابسته است، به قیمت پول، انرژی و قدرت سفارشهای صنعتی نیز بستگی دارد.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.