 رسانه اقتصاد و بازار
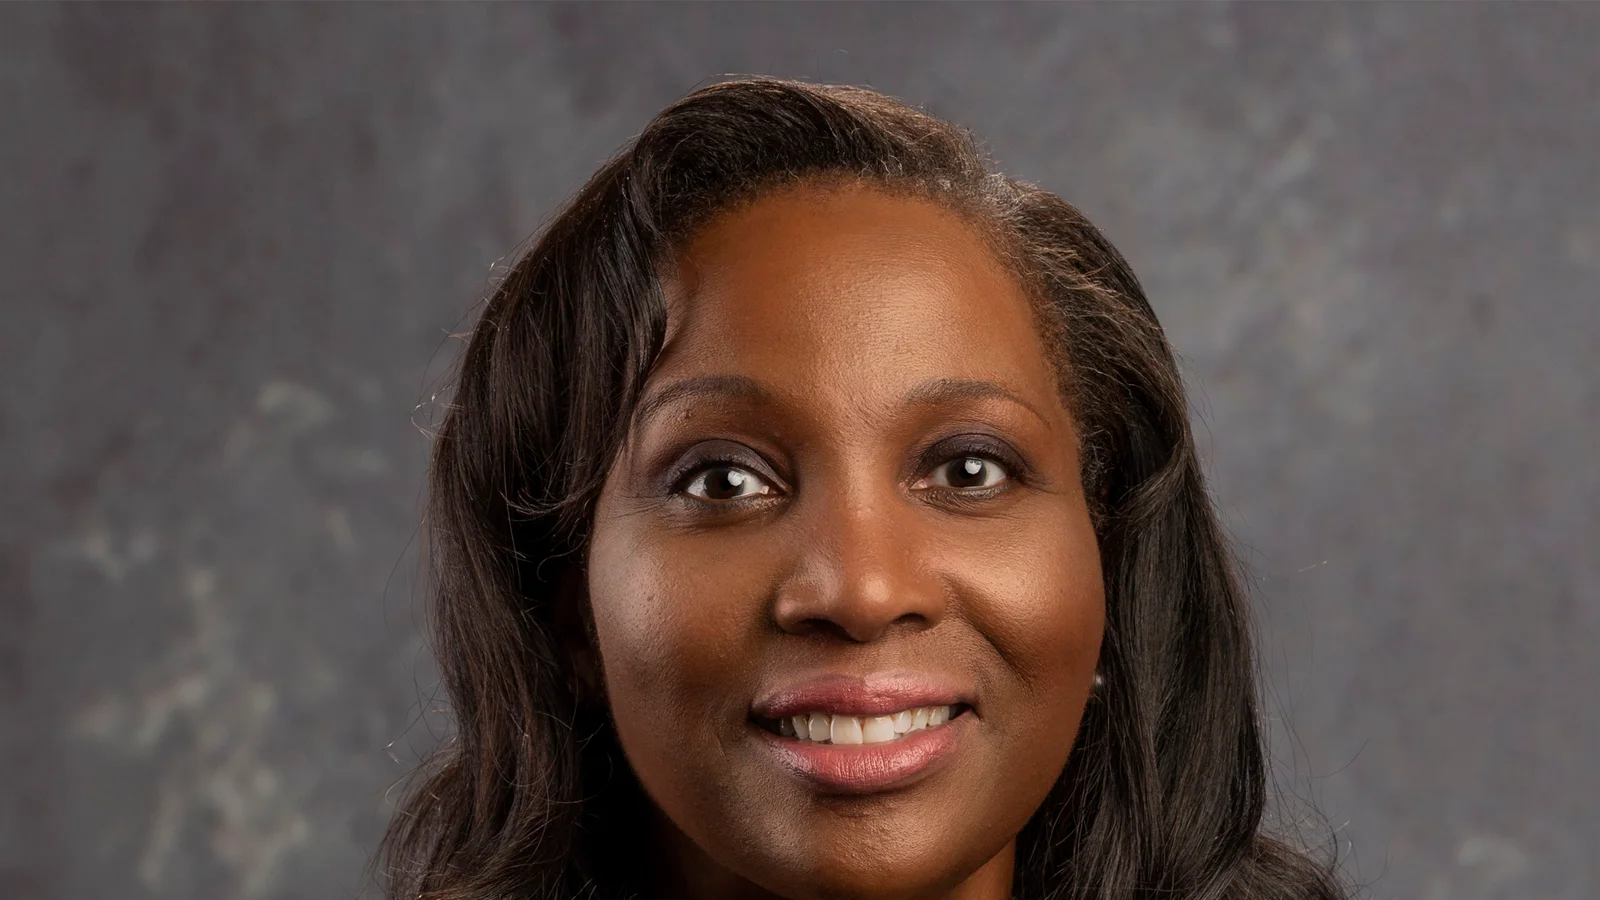
لیزا کوک، عضو هیئتمدیره فدرال رزرو آمریکا، هوش مصنوعی را به یکی از مهمترین ریسکهای تورمی سال ۲۰۲۷ پیوند داده است؛ زاویهای که بحث اقتصادی AI را از رشد بهرهوری و ارزشگذاری شرکتهای فناوری به قلب سیاست پولی میبرد. کوک روز پنجشنبه اول اکتبر در گفتوگو با جان ویلیامز، رئیس فدرال رزرو نیویورک، گفت موج ساخت زیرساخت هوش مصنوعی میتواند فشارهای تورمی ایجاد کند که بهسرعت از بین نروند.
این نگرانی در زمانی مطرح میشود که فدرال رزرو ماه گذشته نرخ سیاستی را یکچهارم واحد درصد افزایش داد و معیار تورمی مورد ترجیح بانک مرکزی در ماه اوت ۳.۴ درصد بود؛ سطحی که همچنان بهطور معناداری بالاتر از هدف ۲ درصدی قرار دارد. کوک در همان تصمیم افزایش نرخ رأی موافق داد.
چرا هوش مصنوعی میتواند تورمزا باشد؟
در روایت رایج، هوش مصنوعی یک نیروی ضدتورمی است: نرمافزار بهتر، اتوماسیون بیشتر و بهرهوری بالاتر باید هزینه تولید هر واحد کالا یا خدمت را کاهش دهد. کوک این اثر بلندمدت را رد نمیکند؛ نگرانی او درباره فاصله زمانی میان سرمایهگذاری امروز و بهرهوری فرداست.
ساخت مراکز داده، شبکههای برق، تجهیزات خنککننده و ظرفیت تولید تراشه به سرمایه و منابع فیزیکی عظیمی نیاز دارد. اگر تقاضا برای این نهادهها سریعتر از ظرفیت عرضه رشد کند، قیمت برق، تجهیزات، ساختوساز و برخی مواد اولیه بالا میرود. در چنین شرایطی، مزیت بهرهوری AI ممکن است دیرتر ظاهر شود، در حالی که فشار هزینهای آن از همین حالا وارد اقتصاد شده است.
یک تغییر مهم در نگاه سیاست پولی
کوک همچنین به مسئلهای گستردهتر اشاره کرد: شوکهای عرضه در سالهای اخیر ماندگارتر از چیزی بودهاند که سیاستگذاران بهطور سنتی انتظار داشتند. بانکهای مرکزی معمولاً در برابر جهش قیمت ناشی از جنگ، نفت یا اختلال زنجیره تأمین محتاطاند، زیرا افزایش نرخ بهره نمیتواند نفت بیشتری تولید کند یا یک جنگ را پایان دهد.
اما اگر شوک عرضه برای مدت طولانی در قیمتها و انتظارات تورمی باقی بماند، بانک مرکزی نمیتواند آن را کاملاً نادیده بگیرد. کوک گفت پاسخ بهینه ممکن است بسته به بخشهایی که تحت تأثیر قرار گرفتهاند متفاوت باشد. این نکته برای بازار اهمیت زیادی دارد، زیرا به این معناست که سیاستگذاران ممکن است میان شوک موقت و فشار ساختاری تمایز سختگیرانهتری قائل شوند.
AI از داستان بورس به مسئله نرخ بهره رسیده است
در دو سال گذشته سرمایهگذاران عمدتاً هوش مصنوعی را از دریچه سود شرکتهای تراشه، مراکز داده و خدمات ابری دیدهاند. اکنون مقیاس سرمایهگذاری آنقدر بزرگ شده که اثرات کلان آن بر برق، اعتبار، سرمایهگذاری ثابت و تورم نیز وارد محاسبات بانک مرکزی شده است.
این تغییر زاویه مهم است. اگر سرمایهگذاری AI همزمان رشد اقتصادی را تقویت و فشار قیمتی ایجاد کند، فدرال رزرو با ترکیبی روبهرو میشود که الزاماً کاهش نرخ بهره را آسان نمیکند. رشد قویتر معمولاً فضای بیشتری برای حفظ سیاست انقباضی میدهد و تورم بالاتر نیز دلیل مستقیمی برای احتیاط است.
از طرف دیگر، اگر افزایش بهرهوری زودتر از انتظار ظاهر شود، همین سرمایهگذاری میتواند ظرفیت تولید اقتصاد را بالا ببرد و بدون ایجاد تورم بیشتر، رشد را تقویت کند. بنابراین پرسش اصلی برای ۲۰۲۷ فقط اندازه سرمایهگذاری در AI نیست؛ زمانبندی بازده بهرهوری آن است.
بازارها باید چه چیزی را دنبال کنند؟
سه متغیر در ماههای آینده تعیینکنندهاند: هزینه برق و انرژی برای مراکز داده، سرعت افزایش ظرفیت تولید تجهیزات و تراشه، و نشانههای قابلاندازهگیری از رشد بهرهوری در شرکتهایی که AI را بهکار گرفتهاند. اگر دو مورد اول سریعتر از سومی رشد کنند، نگرانی کوک وزن بیشتری پیدا میکند.
برای بازار اوراق نیز این بحث مهم است. سرمایهگذاران تاکنون بخشی از رونق AI را بهعنوان موتور رشد دیدهاند؛ اما اگر همان رونق مسیر تورم را چسبندهتر کند، بازده اوراق میتواند برای مدت طولانیتری بالا بماند و هزینه سرمایه برای کل اقتصاد افزایش یابد. در این سناریو، حتی شرکتهایی که از AI درآمد میگیرند با نرخ تنزیل بالاتری ارزشگذاری خواهند شد.
پیام اصلی
سخنان کوک به معنای آن نیست که فدرال رزرو اکنون هوش مصنوعی را ذاتاً تورمزا میداند. او صریحاً انتظار دارد AI در بلندمدت بهرهوری را افزایش دهد. نکته این است که گذار به آن آینده میتواند پرهزینه و همراه با گلوگاههای عرضه باشد.
برای سرمایهگذاران، این تمایز کلیدی است: فناوریای که در افق چندساله ظرفیت تولید را بالا میبرد، ممکن است در دوره ساخت زیرساخت خود فشار تورمی ایجاد کند. اگر این فشار در ۲۰۲۷ پایدار بماند، داستان AI دیگر فقط درباره درآمد شرکتهای فناوری نخواهد بود؛ درباره مسیر نرخ بهره آمریکا نیز خواهد بود.
تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران