 رسانه اقتصاد و بازار

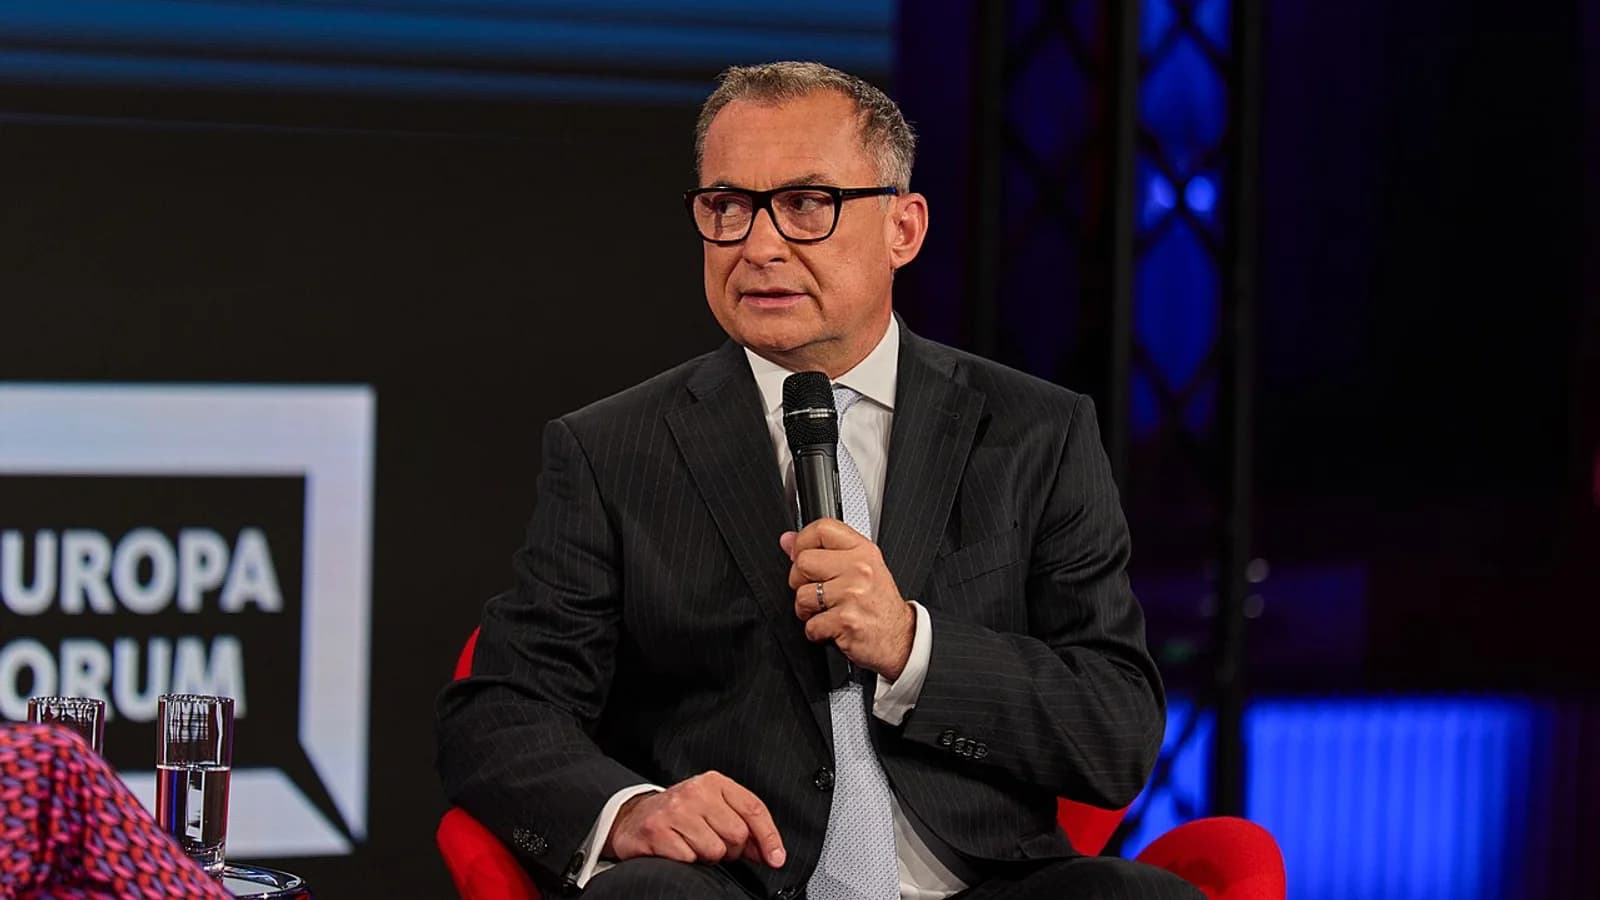
فشار دوباره بر بازار اوراق دولتی اروپا یک پرسش قدیمی را به مرکز توجه سرمایهگذاران برگردانده است: بانک مرکزی اروپا چه زمانی حاضر میشود برای مهار واگرایی هزینه استقراض کشورهای عضو وارد بازار شود؟ یوآخیم ناگل، رئیس بوندسبانک و عضو شورای حکام بانک مرکزی اروپا، روز اول اکتبر تأکید کرد که صرف بالا رفتن اسپرد اوراق یک کشور بهخودیخود هدف مداخله بانک مرکزی نیست.
به گزارش رویترز، ناگل گفت ابزارهای خرید بدهی بانک مرکزی اروپا برای حفاظت از ثبات قیمت و انتقال درست سیاست پولی طراحی شدهاند، نه برای دفاع از یک فاصله مشخص میان بازده اوراق کشورهای عضو. این تمایز برای بازار اهمیت زیادی دارد، زیرا میان فشار معمول بازار و اختلالی که واقعاً سازوکار انتقال سیاست پولی را تهدید کند تفاوت میگذارد.
چرا این مرزبندی برای بازار مهم است؟
در منطقه یورو یک نرخ سیاستی واحد بر اقتصادهایی با وضعیت مالی متفاوت اعمال میشود. اگر هزینه استقراض یک کشور به دلایلی که ارتباطی با بنیادهای اقتصادی یا سیاست پولی ندارد بهشدت از دیگر اعضا فاصله بگیرد، انتقال سیاست پولی میتواند مختل شود. بانک مرکزی اروپا برای چنین شرایطی ابزارهایی دارد، اما قرار نیست هر افزایش بازدهی یا هر گسترش اسپرد را خنثی کند.
این پیام به سرمایهگذاران میگوید وجود ابزار حمایتی به معنی تضمین قیمت اوراق نیست. اگر بازار تصور کند هر افزایش اسپرد با خرید اوراق از سوی ECB پاسخ داده میشود، بخشی از ریسک مالی دولتها از قیمتها حذف میشود و سازوکار قیمتگذاری ریسک تضعیف خواهد شد.
فرانسه چرا در کانون توجه قرار گرفته است؟
فروش اوراق دولتی فرانسه و افزایش فاصله بازدهی این کشور با اوراق معیار آلمان باعث شده دوباره درباره شرایط استفاده از ابزار Transmission Protection Instrument یا TPI بحث شود. این ابزار در سال ۲۰۲۲ برای مقابله با پویاییهای ناموجه و بینظم بازار طراحی شد؛ وضعیتی که میتواند انتقال سیاست پولی واحد در منطقه یورو را تهدید کند.
اما وجود TPI به معنی پشتیبانی خودکار از اوراق فرانسه یا هر کشور دیگری نیست. طراحی آن به بانک مرکزی اختیار میدهد تشخیص دهد آیا حرکت بازار واقعاً انتقال سیاست پولی را مختل کرده یا بازتاب ریسکهای اقتصادی، بودجهای و سیاسی خود کشور است. اظهارات ناگل نیز همین مرز را برجسته میکند.
تورم همچنان اولویت اصلی است
ناگل همزمان یادآوری کرد که مأموریت اصلی بانک مرکزی اروپا ثبات قیمت است. این نکته زمانی مهمتر میشود که فشارهای قیمتی یا شوکهای انرژی دوباره مسیر نرخ بهره را دشوار کنند. اگر ECB در چنین شرایطی برای آرام کردن بازار اوراق وارد عمل شود، باید روشن کند که مداخله برای حفظ انتقال سیاست پولی است و الزاماً به معنی تغییر جهت کلی سیاست پولی نیست.
خرید اوراق برای مقابله با تکهتکهشدن بازار میتواند از نظر فنی با یک سیاست نرخ بهره انقباضی همزمان باشد؛ اما برداشت بازار از این دو ابزار همیشه یکسان نیست. به همین دلیل مقامهای ECB معمولاً از تعیین آستانههای عددی عمومی برای اسپردها خودداری میکنند.
خط قرمز کجاست؟
ناگل عدد مشخصی برای اسپرد اوراق فرانسه ارائه نکرد. اعلام یک آستانه عمومی میتواند معاملهگران را به آزمودن همان سطح ترغیب کند و سیاستگذار را عملاً متعهد به دفاع از یک قیمت خاص سازد. در مقابل، ابهام درباره نقطه مداخله به ECB اجازه میدهد سرعت حرکت قیمتها، نقدشوندگی بازار، سرایت به دیگر کشورها و بنیادهای مالی را همزمان ارزیابی کند.
برای سرمایهگذاران، بنابراین تنها اندازه اسپرد کافی نیست. سرعت افزایش بازده، عملکرد بازار ثانویه، کاهش نقدشوندگی و سرایت تنش به دیگر بخشهای منطقه یورو میتواند مهمتر از یک عدد منفرد باشد.
تفاوت حمایت پولی با بیمه مالی
این موضع مرز میان مسئولیت بانک مرکزی و دولتها را نیز روشن میکند. ECB میتواند از انتقال سیاست پولی محافظت کند، اما قرار نیست هزینه ضعف بودجهای یا بیاعتمادی سرمایهگذاران به سیاست مالی یک دولت را دائماً جذب کند. اگر افزایش بازدهی ناشی از نگرانی درباره بدهی، کسری بودجه یا مسیر سیاست مالی باشد، بخشی از فشار بازار بازتاب قیمتگذاری همان ریسکهاست.
فعلاً پیام ناگل برای بازار اوراق اروپا روشن است: بانک مرکزی اروپا بیمهگر نامحدود قیمت بدهی دولتها نیست. اگر فشار بازار به انتقال سیاست پولی و در نهایت ثبات قیمت آسیب بزند، ابزار مداخله وجود دارد؛ اما صرف افزایش اسپرد یا افت قیمت اوراق برای فعال شدن آن کافی نیست.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.