 رسانه اقتصاد و بازار
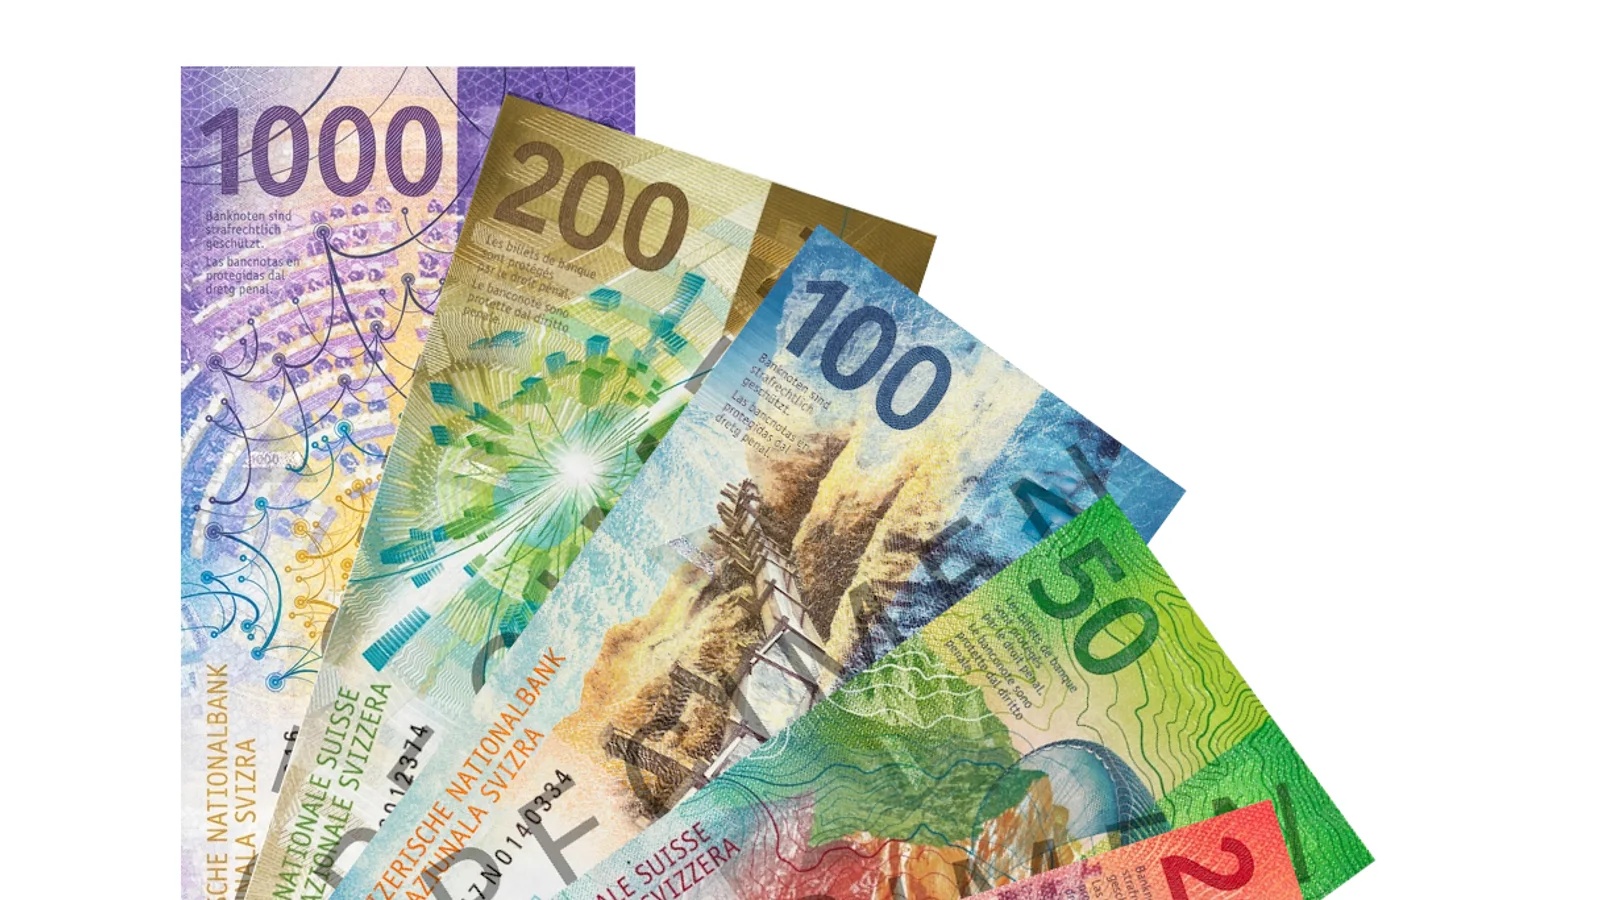
یولیوس بائر روز جمعه ۲ اکتبر برنامه بازخرید سهام تا سقف ۶۰۰ میلیون فرانک سوئیس، معادل حدود ۷۲۳ میلیون دلار، را اعلام کرد. طبق گزارش رویترز، برنامه قرار است در هفتههای آینده آغاز شود و ظرف یک سال تکمیل شود. زمانبندی این تصمیم مهم است: تنها سه روز پیش، نهاد ناظر مالی سوئیس پرونده اجرایی چندساله علیه این بانک را بست و بخشی از محدودیتهای سرمایهای و نقدینگی را کاهش داد.
بازخرید سهام در ظاهر یک عملیات معمول تخصیص سرمایه است، اما در مورد یولیوس بائر معنای بیشتری دارد. بانک پس از زیان سنگین ناشی از فعالیتهای private debt، ضعفهای مدیریت ریسک و پروندههای مرتبط با مبارزه با پولشویی، چند سال را صرف اصلاح ساختار کنترل، مدیریت و فرهنگ ریسک کرده است. اکنون توانایی بازگرداندن سرمایه به سهامداران، یکی از ملموسترین نشانههای عبور از مرحله دفاعی به مرحله عادیتر مدیریت سرمایه است.
۶۰۰ میلیون فرانک در چه مقیاسی قرار میگیرد؟
طبق اطلاعات رسمی یولیوس بائر، این گروه در پایان ژوئن ۲۰۲۶ حدود ۲۰۶ میلیون سهم منتشرشده داشت و ارزش بازار آن در آن مقطع حدود ۱۴.۴ میلیارد فرانک بود. بنابراین سقف ۶۰۰ میلیون فرانکی بازخرید، در مقایسه با اندازه سرمایه بازار بانک رقم معناداری است؛ هرچند تعداد واقعی سهامی که بازخرید میشود به قیمت بازار در طول اجرای برنامه بستگی دارد.
بازخرید سهام معمولاً تعداد سهام در گردش را کاهش میدهد و در صورت ثابت ماندن سود، میتواند سود بهازای هر سهم را بالا ببرد. با این حال، برای یک بانک مسئله فقط بازده سهامدار نیست. هر فرانکی که از ترازنامه برای بازخرید خارج میشود، باید با الزامات سرمایهای و ریسکهای آینده سازگار باشد. همین موضوع نقش FINMA را در این پرونده برجسته میکند.
چرا پایان پرونده نظارتی مهم بود؟
FINMA در ۲۹ سپتامبر اعلام کرد پرونده اجرایی علیه یولیوس بائر را در ارتباط با وامهای private debt به یک گروه اروپایی و روابط مشتریان مرتبط با دو فرد روس دارای موقعیت سیاسی خاتمه داده است. نهاد ناظر گفت بانک در گذشته مرتکب نقض جدی الزامات مدیریت ریسک و مقررات مبارزه با پولشویی شده بود.
طبق اعلام FINMA، یولیوس بائر از ۲۰۱۹ هشت وام به گروه اروپایی و بنیانگذار آن اعطا کرده بود و حجم این وامها در سالهای ۲۰۲۲ و ۲۰۲۳ از یک میلیارد فرانک عبور کرد. مانده ۵۸۶ میلیون فرانکی این مواجهه در پایان ۲۰۲۳ در نهایت بهطور کامل کاهش ارزش یافت. نهاد ناظر همچنین ایرادهای جدی در کنترل روابط با مشتریان پرریسک و فرایندهای ضدپولشویی شناسایی کرد.
در واکنش، بانک فعالیت private debt را متوقف، اعطای اعتبار را محدود، کنترلها را تقویت، نظام جبران خدمات را بازنگری و تغییرات مدیریتی گستردهای اجرا کرد. FINMA نیز با توجه به این اصلاحات بخشی از اقدامات فوری قبلی درباره سرمایه و نقدینگی را برداشت یا سبکتر کرد.
محدودیتها کاملاً تمام نشدهاند
پایان پرونده به معنای حذف همه شروط نیست. FINMA یولیوس بائر را موظف کرده تا سال ۲۰۳۲ درباره فرهنگ ریسک، خطا و compliance گزارش ارائه کند. بانک همچنین تا تکمیل فرایند خروج از برخی روابط مشتری پرریسک باید ۲۵۰ میلیون فرانک سرمایه اضافی نگه دارد؛ رقمی که در دورهای از رسیدگی ۵۰۰ میلیون فرانک بود.
FINMA همچنین حدود ۱۰ میلیون فرانک سود مرتبط با دو گروه مشتری روس را ضبط کرده و گفته برخی پرداختها به سهامداران مانند سود نقدی نیازمند تأیید قبلی ناظر است. خود تصمیم نظارتی نیز در زمان انتشار هنوز لازمالاجرا نشده بود. بنابراین بازخرید تازه را نباید به معنای پایان کامل نظارت ویژه تعبیر کرد؛ بلکه بیشتر نشانهای از افزایش فضای مانور سرمایهای بانک در چارچوب محدودیتهای باقیمانده است.
تراز سرمایه چه میگوید؟
یولیوس بائر در واکنش رسمی خود به پایان پرونده FINMA گفته بود نسبت سرمایه CET1 آن در پایان ژوئن ۲۰۲۶ برابر ۱۸.۵ درصد بوده است. الزام مؤثر حداقلی پس از کاهش سرمایه اضافی، ۹.۴ درصد اعلام شده بود. فاصله میان این دو عدد توضیح میدهد چرا مدیریت بانک میتواند همزمان با ادامه اصلاحات، درباره توزیع سرمایه نیز تصمیم بگیرد.
با این حال، سرمایه مازاد فقط یک عدد حسابداری نیست. برای بانک خصوصی، اعتماد مشتری، کیفیت داراییها و توان جذب شوک اهمیت زیادی دارد. اگر مدیریت بازخرید را بیش از حد تهاجمی اجرا کند و همزمان ریسک تازهای ظاهر شود، حاشیه اطمینان کاهش مییابد. از سوی دیگر، نگهداری سرمایه بسیار بالاتر از نیاز برای مدت طولانی میتواند بازده حقوق صاحبان سهام را پایین بیاورد. سیاست جدید باید میان این دو هدف تعادل برقرار کند.
پیام بازخرید برای سرمایهگذاران چیست؟
سهام یولیوس بائر پس از اعلام پایان پرونده FINMA در ۲۹ سپتامبر تا ۸.۸ درصد جهش کرده و به رکورد رسیده بود. بازار آن روز عملاً کاهش ریسک نظارتی و احتمال ازسرگیری بازخرید را قیمتگذاری کرد. اعلام رسمی برنامه ۶۰۰ میلیون فرانکی حالا بخشی از آن انتظار را به اقدام واقعی تبدیل میکند.
برای سرمایهگذاران، سؤال بعدی کیفیت اجرای برنامه است: بانک با چه سرعتی سهام میخرد، آیا سودآوری عملیاتی و جریان ورودی داراییهای مشتریان همزمان بهبود مییابد و آیا اصلاحات ریسک تا ۲۰۳۲ بدون پرونده تازه ادامه پیدا میکند؟ بازخرید میتواند بازده سرمایه را بالا ببرد، اما بهتنهایی جایگزین رشد درآمد، کنترل ریسک و اعتماد مشتری نمیشود.
از بحران اعتبار تا بازگشت سرمایه
داستان یولیوس بائر در دو سال گذشته نمونهای از هزینه مالی ضعف کنترل ریسک در بانکداری خصوصی بوده است. زیان اعتباری، محدودیت نظارتی و تغییر مدیریت ابتدا بانک را وادار به حفظ سرمایه و اصلاح ساختار کرد. اکنون برنامه ۶۰۰ میلیون فرانکی نشان میدهد مرحله بعدی آغاز شده: مدیریت میخواهد ثابت کند سرمایه مازاد دارد و میتواند بخشی از آن را به سهامداران برگرداند، بدون آنکه الزامات نظارتی و اصلاحات در حال اجرا را به خطر بیندازد.
به همین دلیل مهمترین عدد در ماههای آینده فقط حجم خرید سهام نخواهد بود. نسبتهای سرمایه، جریان دارایی مشتریان، سودآوری و گزارشهای بعدی FINMA تعیین میکنند که این بازخرید آغاز یک دوره پایدارتر برای بانک است یا صرفاً نخستین امتیاز پس از کاهش فشار نظارتی.
تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران