 رسانه اقتصاد و بازار
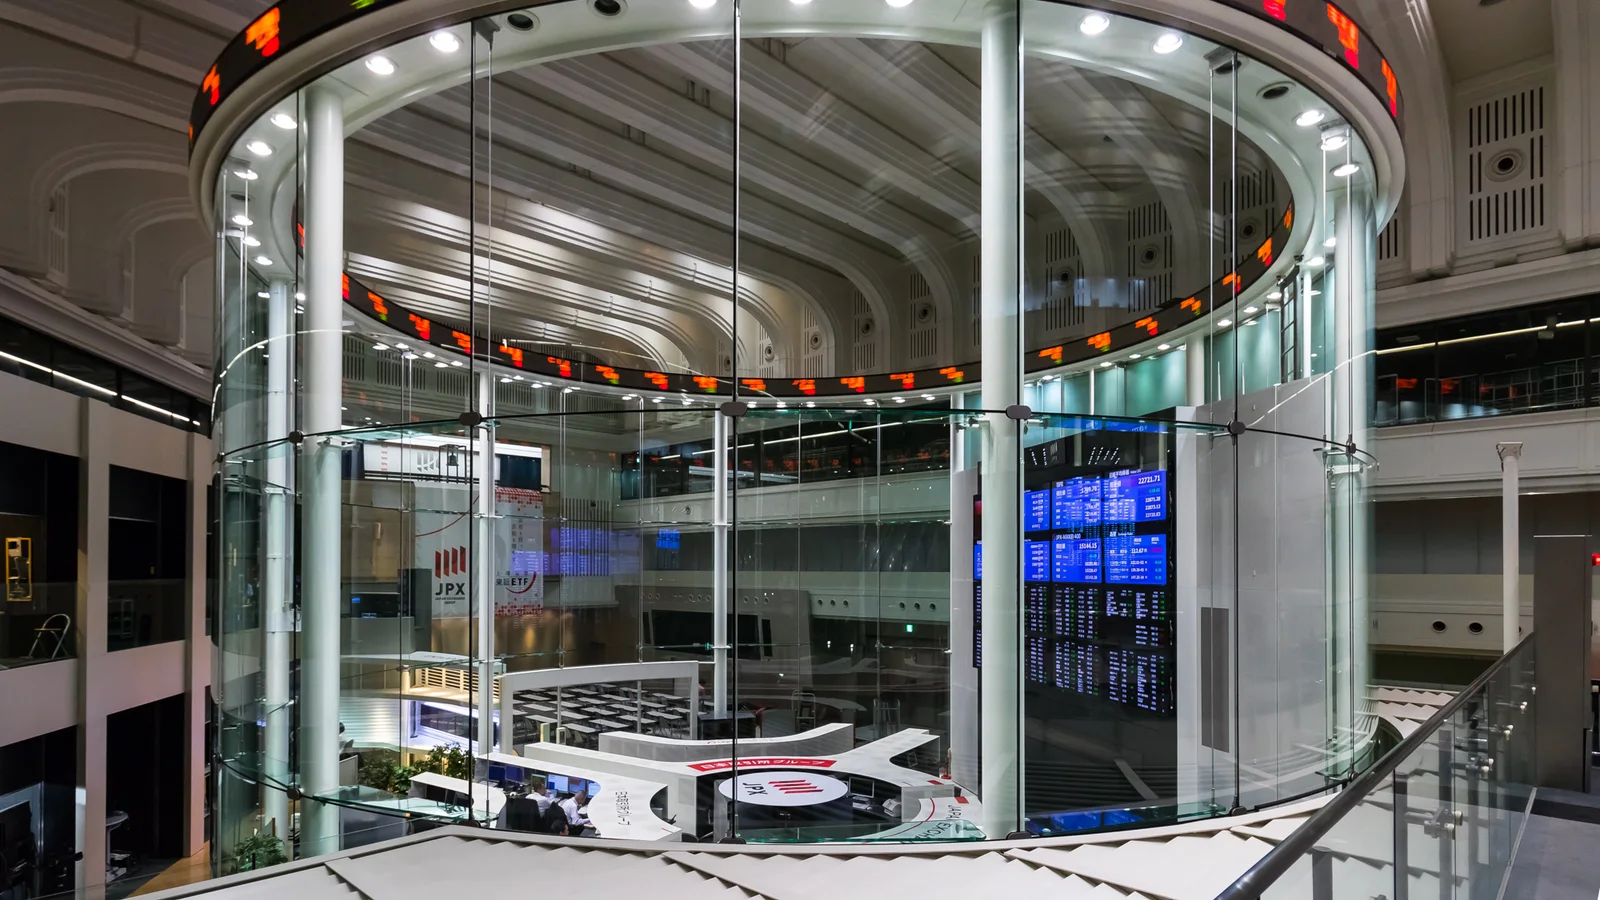
بازارهای آسیایی صبح جمعه ۲ اکتبر با احتیاط و عمدتاً نزولی معامله شدند؛ نه بهدلیل یک شوک منفرد، بلکه بهخاطر همزمانی سه نیروی بزرگ: جهش کمسابقه بازده اوراق دولتی، تقویت دلار و نفت بالای ۱۰۰ دلار. اکنون گزارش اشتغال آمریکا که بعدتر در روز منتشر میشود، به مهمترین آزمون کوتاهمدت برای این ترکیب تبدیل شده است.
رویترز گزارش داد شاخص گسترده MSCI از سهام آسیا-اقیانوسیه خارج از ژاپن ۰.۵ درصد افت کرد و در مسیر کاهش هفتگی ۱.۷ درصدی قرار گرفت. نیکی ژاپن نیز ۰.۷ درصد پایین آمد، هرچند همچنان برای کل هفته حدود ۳.۱ درصد رشد داشت. بازارهای سرزمین اصلی چین بهدلیل تعطیلات عمومی بستهاند.
بازار اوراق هنوز مرکز نوسان است
بازده اوراق ۱۰ساله خزانهداری آمریکا در معاملات پنجشنبه تا ۵.۳۴۴۵ درصد بالا رفت؛ سطحی که از سال ۲۰۰۲ دیده نشده بود. این حرکت پس از بزرگترین افزایش فصلی بازده این اوراق در ۳۲ سال رخ داد. با بازگشت خریداران، بازده ۱۰ساله در آسیا به حوالی ۵.۲۵ درصد عقب نشست، اما سطح مطلق نرخها همچنان برای قیمتگذاری سهام، ارز و اعتبار سنگین است.
اهمیت این حرکت فقط در بازار بدهی نیست. بازده ۱۰ساله آمریکا یکی از مهمترین نرخهای مرجع برای ارزشگذاری داراییها در جهان است. هرچه این نرخ بالاتر بماند، نرخ تنزیل سودهای آینده شرکتها افزایش مییابد، هزینه تأمین مالی بالا میرود و جذابیت نسبی داراییهای بدون ریسک دلاری بیشتر میشود. به همین دلیل بازار سهام آسیا حتی با وجود عقبنشینی بازده از اوج پنجشنبه، هنوز نتوانسته با اطمینان به وضعیت عادی بازگردد.
اروپا به آسیا ریسک صادر کرد
بخش دیگری از فشار از اروپا آمده است. نگرانی مالی درباره فرانسه فاصله بازده اوراق این کشور با اوراق آلمان را به بیش از ۱۴۰ واحد پایه رساند؛ بیشترین فاصله از ۲۰۱۲. یورو نیز تا ۱.۱۲۱۵ دلار افت کرد که پایینترین سطح از مه ۲۰۲۵ است.
این حرکت برای سرمایهگذاران آسیایی مهم است، زیرا فروش اوراق اروپا و افزایش تقاضا برای داراییهای امن میتواند جریان سرمایه را در مقیاس جهانی جابهجا کند. دلار و فرانک سوئیس از این وضعیت حمایت گرفتهاند و بخشی از سرمایه دوباره به اوراق خزانهداری آمریکا برگشته است.
شاخص دلار صبح جمعه نزدیک ۱۰۲.۰۹ بود و پس از رشد ۰.۶ درصدی روز قبل، در مسیر سومین هفته متوالی افزایش قرار داشت. دلار قوی برای بسیاری از اقتصادهای آسیایی به معنای فشار بیشتر بر ارزهای محلی و افزایش هزینه تأمین مالی دلاری است.
چرا گزارش اشتغال این بار حساستر است؟
انتظار بازار برای گزارش اشتغال غیرکشاورزی سپتامبر آمریکا حول افزایش حدود ۹۰ هزار شغل قرار دارد و نرخ بیکاری ۴.۱ درصد پیشبینی میشود. اما عددی که ممکن است بیش از خود اشتغال اهمیت پیدا کند، رشد دستمزد ساعتی است.
دلیل این حساسیت روشن است: تازهترین نظرسنجی بخش تولید آمریکا افزایش شدید شاخص قیمتهای پرداختی را نشان داده و بازار دوباره نسبت به فشار هزینهها حساس شده است. اگر رشد دستمزد نیز بالاتر از انتظار باشد، نگرانی از چسبندگی تورم تقویت میشود و بازده اوراق میتواند دوباره بالا برود. در مقابل، گزارش متعادلتر میتواند به بازار اوراق فرصت تثبیت بدهد.
قیمتگذاری بازار پول نشان میدهد احتمال افزایش نرخ فدرال رزرو در نشست اکتبر به حدود ۲۵ درصد کاهش یافته؛ یک هفته قبل این احتمال نزدیک ۶۹ درصد بود. این تغییر پس از آن رخ داد که دو مقام ارشد فدرال رزرو بر نیاز به دریافت دادههای بیشتر پیش از تصمیم بعدی تأکید کردند. با این حال، بازار همچنان افزایش نرخ در دسامبر را بهطور کامل در قیمتها لحاظ کرده است.
ژاپن میان تورم و ین ضعیف
در ژاپن، ین حوالی ۱۵۸.۱۳ در برابر دلار معامله شد. همزمان دادههای تازه نشان داد تورم پایه توکیو در سپتامبر به نرخ سالانه ۲.۷ درصد رسیده است؛ دادهای که استدلال موافقان سیاست پولی سختگیرانهتر بانک مرکزی ژاپن را تقویت میکند.
این وضعیت برای بازار ژاپن دوگانه است. ین ضعیف میتواند درآمد صادراتی شرکتهای بزرگ را هنگام تبدیل به ارز داخلی بالا ببرد، اما هزینه واردات انرژی و مواد اولیه را نیز افزایش میدهد. اگر بانک مرکزی برای مهار تورم نرخها را بیشتر بالا ببرد، فشار دیگری از مسیر هزینه سرمایه بر قیمت داراییها وارد میشود.
نفت بالای ۱۰۰ دلار مسئله را پیچیدهتر میکند
بازارها همزمان با شوک نرخ بهره، با نفت گران نیز روبهرو هستند. برنت بالای ۱۰۲ دلار باقی مانده و WTI صبح جمعه نزدیک ۹۲.۸۴ دلار بود. محدودیت صادرات فرآوردههای نفتی چین و افزایش تنش نظامی در خلیج فارس، نگرانی درباره عرضه سوخت را زنده نگه داشته است.
برای اقتصادهای واردکننده انرژی در آسیا، نفت بالاتر مستقیماً بر تراز تجاری، تورم و ارز اثر میگذارد. همین موضوع توضیح میدهد چرا رشد نفت و بازده اوراق در کنار هم برای سهام منطقه دشوارتر از یک شوک معمول بازار است: یکی هزینه تولید و تورم را بالا میبرد و دیگری هزینه سرمایه را.
سناریوی بازار پس از گزارش اشتغال
اگر اشتغال و بهویژه دستمزدها قویتر از انتظار باشند، بازار ممکن است دوباره احتمال سیاست سختگیرانهتر فدرال رزرو را بالا ببرد. در این سناریو، بازده اوراق و دلار میتوانند تقویت شوند و سهام رشدگرا و بازارهای نوظهور دوباره تحت فشار قرار گیرند.
اگر دادهها در محدوده انتظار یا اندکی ضعیفتر باشند، بخش کوتاه منحنی بازده احتمالاً آرامتر میشود و بازار سهام فرصت تنفس پیدا میکند. اما حتی در آن حالت، نفت بالای ۱۰۰ دلار و ریسک مالی اروپا اجازه نمیدهند مسئله تورم بهسادگی از دستور کار سرمایهگذاران خارج شود.
پیام معاملات صبح جمعه این است که بازار جهانی وارد مرحلهای شده که یک داده اقتصادی میتواند همزمان ارز، اوراق، سهام و کالا را جابهجا کند. افت ۰.۵ درصدی سهام آسیا بیشتر از آنکه یک حرکت محلی باشد، بازتاب همین شبکه جهانی ریسک است؛ شبکهای که نقطه بعدی تعیین مسیر آن، گزارش اشتغال سپتامبر آمریکا خواهد بود.
تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران