 رسانه اقتصاد و بازار

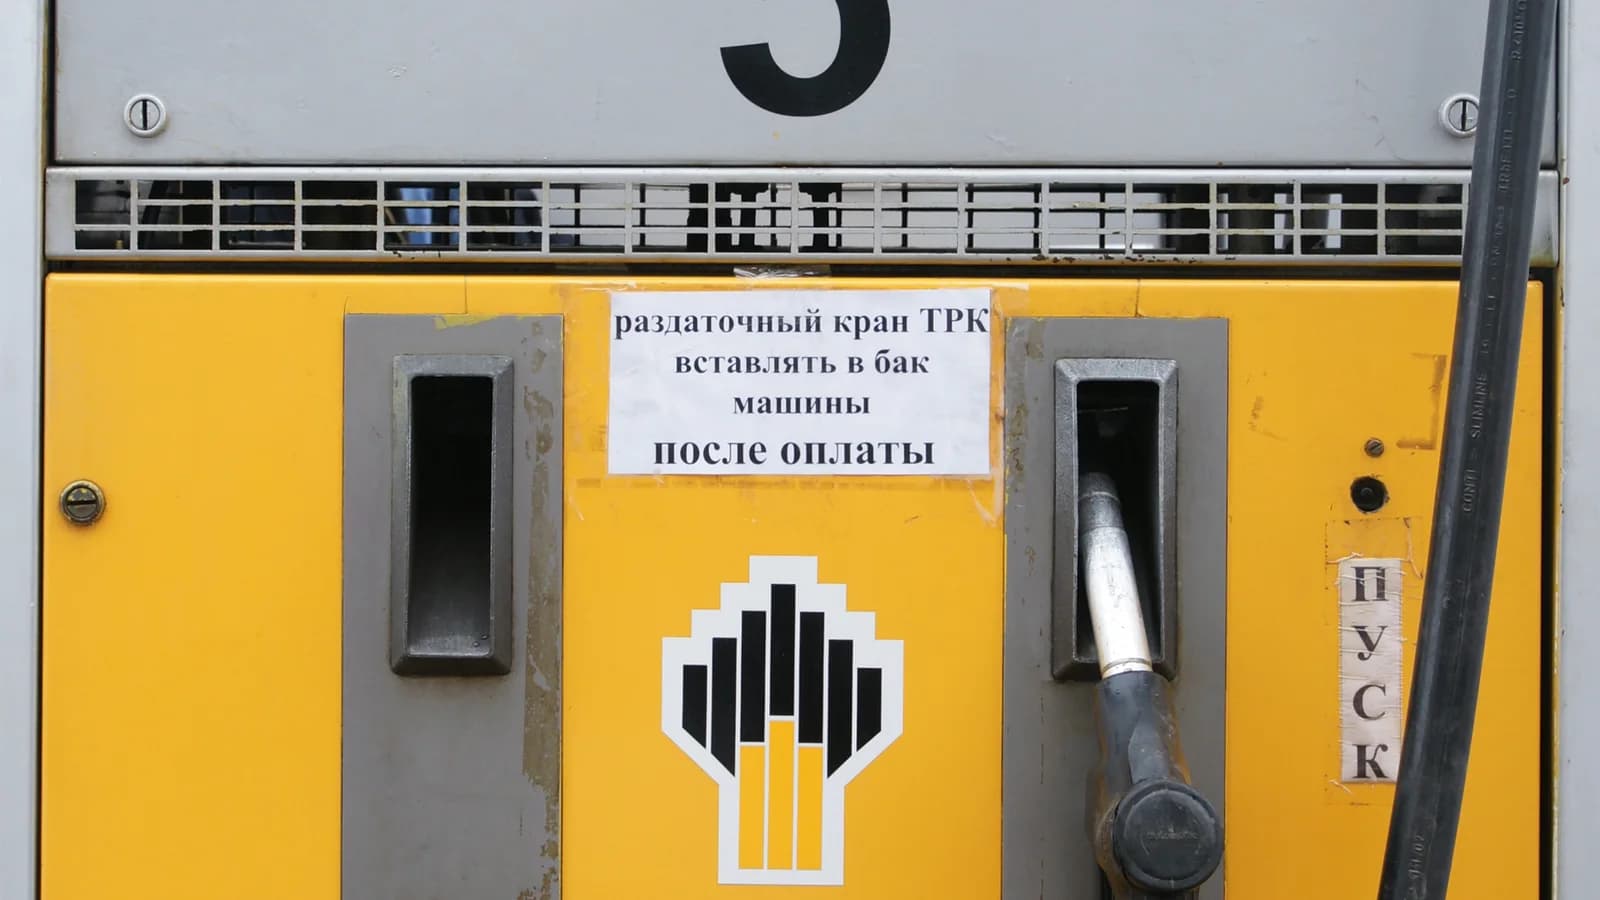
روسیه ممنوعیت صادرات گازوئیل برای تولیدکنندگان سوخت را تا پایان اکتبر ۲۰۲۶ تمدید کرده است؛ اقدامی که هدف داخلی آن مهار قیمت و کمبود سوخت است، اما همزمان میتواند فشار بر بازار جهانی فرآوردههای میانتقطیر را تشدید کند. دولت روسیه روز ۳۰ سپتامبر این تصمیم را اعلام کرد.
روسیه در شرایط عادی یکی از بزرگترین صادرکنندگان گازوئیل جهان است. به همین دلیل، محدودشدن عرضه این کشور فقط یک سیاست داخلی نیست و میتواند بر قیمت دیزل، هزینه حملونقل و حاشیه سود پالایشگاهها در بازارهای دیگر اثر بگذارد. رویترز گزارش داده است که روسیه پیش از اعمال محدودیتها نیز صادرات خود را در تابستان کاهش داده بود.
محدودیت فعلی در ادامه اقداماتی است که مسکو برای کنترل بازار داخلی سوخت به کار گرفته است. حملات پهپادی اوکراین به پالایشگاهها و زیرساختهای انرژی روسیه بخشی از ظرفیت پالایشی را مختل کرده و دولت را واداشته است اولویت بیشتری به تأمین بازار داخل بدهد. برخی عرضهها به کشورهایی که با روسیه توافقهای بیندولتی دارند، از جمله شماری از جمهوریهای شوروی سابق و مغولستان، از محدودیتها مستثنا هستند.
چرا این تصمیم برای بازار مهم است؟
بازار دیزل نسبت به بازار نفت خام حساسیت متفاوتی دارد. حتی اگر بشکههای نفت خام در دسترس باشند، اختلال در پالایش یا صادرات فرآورده میتواند عرضه گازوئیل را محدود کند. دیزل سوخت کلیدی حملونقل جادهای، کشاورزی، معدن و بخشهایی از صنعت است؛ بنابراین افزایش قیمت آن سریعتر از بسیاری از کالاهای انرژی به هزینههای عملیاتی و زنجیره تأمین منتقل میشود.
تمدید ممنوعیت روسیه در زمانی رخ میدهد که بازار جهانی سوخت از چند مسیر تحت فشار قرار گرفته است. اختلال در پالایشگاههای روسیه، تنشهای ژئوپولیتیکی و هزینه بالاتر حمل دریایی باعث شدهاند معاملهگران بیش از سطح ذخایر نفت خام، وضعیت موجودی فرآوردهها و نرخ بهرهبرداری پالایشگاهها را دنبال کنند.
از منظر سرمایهگذار، اثر این تصمیم لزوماً به معنای افزایش خطی قیمت نفت خام نیست. ممکن است مهمترین واکنش در crack spread یا فاصله قیمت فرآورده با نفت خام دیده شود؛ یعنی پالایشگاههایی که دسترسی پایدار به خوراک و ظرفیت عملیاتی دارند از کمبود فرآورده سود ببرند، در حالی که مصرفکنندگان صنعتی و شرکتهای حملونقل با هزینه بالاتری روبهرو شوند.
چه چیزی باید در اکتبر رصد شود؟
سه متغیر تعیینکنندهاند: سرعت بازگشت ظرفیت پالایشگاهی روسیه، میزان واقعی صادرات فرآورده از بنادر این کشور و سطح ذخایر دیزل در بازارهای بزرگ. اگر تعمیر پالایشگاهها سریعتر پیش برود یا استثناهای صادراتی گستردهتر شوند، فشار عرضه میتواند کاهش یابد. در مقابل، تداوم اختلال عملیاتی یا تمدید دوباره محدودیتها ریسک کمبود را به ماههای سردتر منتقل خواهد کرد.
برای بازار، پیام اصلی این است که ریسک انرژی اکنون فقط از سمت تولید نفت خام نمیآید. ظرفیت پالایش، دسترسی به فرآورده و سیاستهای صادراتی کشورها به همان اندازه در تعیین قیمت نهایی سوخت اهمیت پیدا کردهاند.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.