 رسانه اقتصاد و بازار

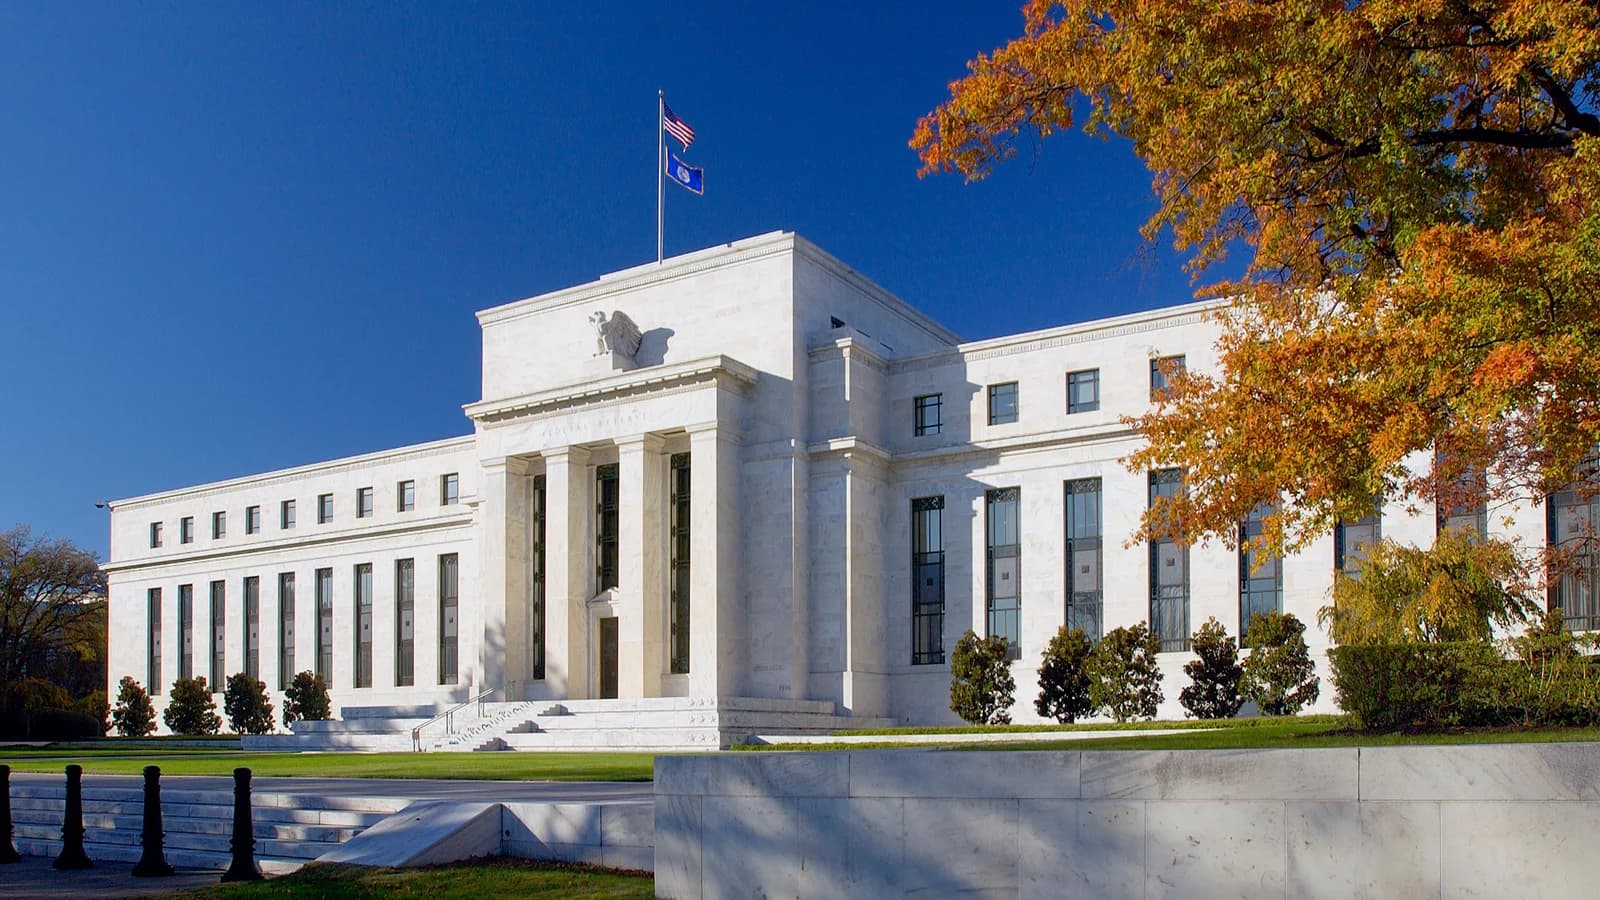
فدرال رزرو آمریکا روز ۳۰ سپتامبر اصلاحات نهایی آزمون استرس سالانه بانکهای بزرگ را اعلام کرد؛ تغییری که هدف آن شفافتر کردن فرآیند نظارتی و کاهش نوسان الزامات سرمایه از یک سال به سال بعد است. آزمون استرس یکی از مهمترین ابزارهای نظارتی پس از بحران مالی جهانی است و نتیجه آن مستقیماً بر میزان سرمایهای که بانکهای بزرگ باید در برابر زیانهای احتمالی نگه دارند اثر میگذارد.
در چارچوب جدید، «حاشیه سرمایه ناشی از آزمون استرس» یا Stress Capital Buffer دیگر صرفاً بر نتیجه یک آزمون سالانه تکیه نمیکند. فدرال رزرو این حاشیه را بر پایه میانگین نتایج دو آزمون اخیر محاسبه خواهد کرد. به گفته بانک مرکزی آمریکا، این روش میتواند نوسان سالبهسال الزامات سرمایه را حدود ۵۰ درصد کاهش دهد، در حالی که انتظار نمیرود سطح کلی سرمایه نظام بانکی بهطور معناداری تغییر کند.
چرا این تغییر مهم است؟
برای بانکهای بزرگ، سرمایه نظارتی فقط یک شاخص حسابداری نیست. میزان سرمایهای که باید نگهداری شود میتواند بر ظرفیت وامدهی، بازخرید سهام، پرداخت سود نقدی و بازده حقوق صاحبان سهام اثر بگذارد. وقتی نتیجه یک آزمون واحد بتواند حاشیه سرمایه را بهطور محسوس جابهجا کند، برنامهریزی سرمایه نیز دشوارتر میشود.
میانگینگیری دو ساله قرار است بخشی از این نوسان را هموار کند. در عمل، یک نتیجه غیرعادی در یک سال اثر کمتری بر الزام سرمایه خواهد داشت، زیرا در کنار نتیجه سال قبل قرار میگیرد. این موضوع برای مدیران بانکها قابلیت پیشبینی بیشتری ایجاد میکند، هرچند به معنی حذف فشار نظارتی یا کاهش خودکار سرمایه موردنیاز نیست.
شفافیت بیشتر در مدلها و سناریوها
بخش دوم اصلاحات به نحوه طراحی آزمون مربوط است. فدرال رزرو اعلام کرده برای تغییرات مهم در مدلهای آزمون و همچنین سناریوهای فرضی رکود شدید، امکان دریافت نظر عمومی را فراهم میکند. این پاسخ مستقیمی به انتقاد دیرینه صنعت بانکداری است که بخشهایی از آزمون را بیش از حد مبهم و وابسته به مدلهای غیرقابل مشاهده میدانست.
سناریوهای آزمون استرس معمولاً ترکیبی از رکود اقتصادی، افزایش بیکاری، افت قیمت داراییها و فشار بر بازارهای مالی را شبیهسازی میکنند تا مشخص شود ترازنامه بانک در یک شوک شدید تا چه اندازه تابآوری دارد. هرچه روش ساخت این سناریوها و مدلهای زیان شفافتر باشد، بانکها بهتر میتوانند منطق الزامات سرمایه را ارزیابی کنند؛ در مقابل، ناظر باید مراقب باشد شفافیت بیش از حد به بانکها امکان بهینهسازی صرف برای عبور از آزمون را ندهد.
اثر احتمالی بر سهام بانکها
از منظر سرمایهگذار، مهمترین پیام کوتاهمدت اصلاحات، افزایش قابلیت پیشبینی است. اگر نوسان حاشیه سرمایه کاهش یابد، برآورد ظرفیت توزیع سرمایه بانکها نیز آسانتر میشود. با این حال، این تغییر را نباید معادل آزادسازی گسترده سرمایه تلقی کرد. فدرال رزرو تأکید کرده که اصلاحات قرار نیست سطح کلی سرمایه بانکها را بهطور معناداری تغییر دهد.
بنابراین اثر اقتصادی اصلی بیشتر در «ثبات مسیر» است تا «کاهش سطح». بانکی که با الزام سرمایه باثباتتری روبهرو است، میتواند برنامه بازخرید سهام و رشد ترازنامه را با عدمقطعیت کمتری تنظیم کند. اما اگر ریسکهای اعتباری یا بازار افزایش یابد، خود آزمون همچنان میتواند نیاز به سرمایه بالاتر را نشان دهد.
تعادل میان پیشبینیپذیری و ایمنی مالی
اصلاح آزمون استرس بخشی از بحث گستردهتر آمریکا درباره نحوه تنظیم سرمایه بانکهای بزرگ است. صنعت بانکی سالها خواهان شفافیت بیشتر و کاهش نوسان ناشی از مدلهای نظارتی بوده، در حالی که مدافعان مقررات سختگیرانه هشدار میدهند کاهش حساسیت آزمونها نباید تابآوری سیستم را تضعیف کند.
نسخه نهایی تلاش میکند این دو هدف را همزمان دنبال کند: فرآیند قابل پیشبینیتر شود، اما مقدار کل سرمایه حفاظتی به شکل معناداری کاهش پیدا نکند. آزمون واقعی این اصلاحات زمانی خواهد بود که چرخه بعدی آزمون استرس اجرا شود و مشخص شود میانگینگیری دو ساله در شرایط متغیر اقتصادی چگونه بر حاشیه سرمایه بانکهای بزرگ اثر میگذارد.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.