 رسانه اقتصاد و بازار
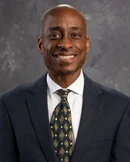
فیلیپ جفرسون، نایبرئیس فدرال رزرو، با تأکید بر نیاز به زمان و داده بیشتر برای ارزیابی مسیر تورم، سیگنالی مهم به بازارها فرستاده است: بانک مرکزی آمریکا در نشست اکتبر عجلهای برای افزایش دوباره نرخ بهره ندارد. فایننشال تایمز گزارش کرده که این موضع، همراه با پیامهای محتاطانه دیگر مقامهای ارشد، انتظارات بازار برای افزایش نرخ در نشست ۲۸ اکتبر را کاهش داده است.
چرا این پیام مهم است؟
فدرال رزرو در ماههای اخیر با ترکیبی دشوار روبهرو بوده است: تورم هنوز بهطور کامل به هدف ۲ درصد بازنگشته، شوک انرژی فشار تازهای بر قیمتها وارد کرده و بازده اوراق خزانهداری نیز بهشدت بالا رفته است. افزایش بازده بلندمدت خود میتواند شرایط مالی را سختتر کند؛ یعنی هزینه وام برای خانوارها و شرکتها بالا برود، بدون آنکه بانک مرکزی الزاماً نرخ سیاستی را دوباره افزایش دهد.
جفرسون در سخنرانی رسمی اول اکتبر نیز گفت بازدهها در سراسر منحنی از نشست سپتامبر بیشتر شدهاند و سیاستگذاران برای قضاوت درباره روندهای بنیادی اقتصاد ممکن است به زمان بیشتری نیاز داشته باشند. او تأکید کرد تنظیمات بعدی سیاست باید بر دادهها، چشمانداز و توازن ریسکها متکی باشد.
بازار چه برداشتی دارد؟
طبق گزارش فایننشال تایمز، احتمال ضمنی افزایش نرخ در اکتبر که پیشتر به بیش از ۶۰ درصد رسیده بود، پس از پیامهای محتاطانه مقامهای فدرال رزرو به حدود ۲۶ درصد کاهش یافت. این تغییر نشان میدهد سرمایهگذاران اکنون سناریوی مکث را محتملتر میدانند.
با این حال، مکث به معنای پایان چرخه انقباضی نیست. اگر دادههای تورمی دوباره شتاب بگیرند یا فشار قیمت انرژی پایدار بماند، فدرال رزرو میتواند در نشستهای بعدی گزینه افزایش نرخ را دوباره فعال کند. تفاوت اصلی این است که سیاستگذار فعلاً ترجیح میدهد اثر افزایشهای قبلی و سختتر شدن شرایط بازار اوراق را مشاهده کند.
اثر بر دلار، اوراق و سهام
برای بازار اوراق، پیام مکث میتواند بخشی از فشار فروش کوتاهمدت را کاهش دهد، هرچند بازده بلندمدت علاوه بر نرخ فدرال رزرو به کسری بودجه، عرضه اوراق و انتظارات تورمی نیز وابسته است. در بازار ارز، کاهش احتمال افزایش نرخ معمولاً بخشی از حمایت نرخ بهرهای دلار را کم میکند، اما مسیر دلار همچنان به تفاوت سیاست پولی آمریکا با سایر اقتصادهای بزرگ بستگی دارد.
برای سهام، مهمترین پرسش این است که آیا مکث ناشی از اطمینان بیشتر به کنترل تورم است یا نگرانی از فشار نرخهای بلندمدت بر اقتصاد. سناریوی نخست میتواند برای داراییهای ریسکی مطلوبتر باشد؛ سناریوی دوم نشان میدهد هزینه سرمایه همچنان مانعی جدی برای ارزشگذاری شرکتهاست.
تا نشست ۲۸ اکتبر چه چیزی تعیینکننده است؟
بازار اکنون به دادههای تازه تورم، بازار کار و انتظارات تورمی نگاه خواهد کرد. اگر این دادهها نشانهای از شتاب مجدد قیمتها ندهند، پیام جفرسون میتواند مبنای قویتری برای حفظ نرخ در نشست اکتبر باشد. در مقابل، یک غافلگیری تورمی بزرگ میتواند دوباره احتمال افزایش نرخ را بالا ببرد.
بنابراین تحول تازه نه یک وعده قطعی، بلکه تغییر مهمی در وزن سناریوهاست: فدرال رزرو در شرایطی که بازده بازار خود بخشی از کار انقباضی را انجام میدهد، برای تصمیم بعدی بهجای واکنش فوری، زمان بیشتری میخرد.
تحریریه EFINX
تحریریه EFINX اخبار و تحلیلهای اقتصاد، مالی و بازارهای بینالمللی را با اتکا به منابع معتبر و دادههای قابل پیگیری پوشش میدهد.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران