 رسانه اقتصاد و بازار
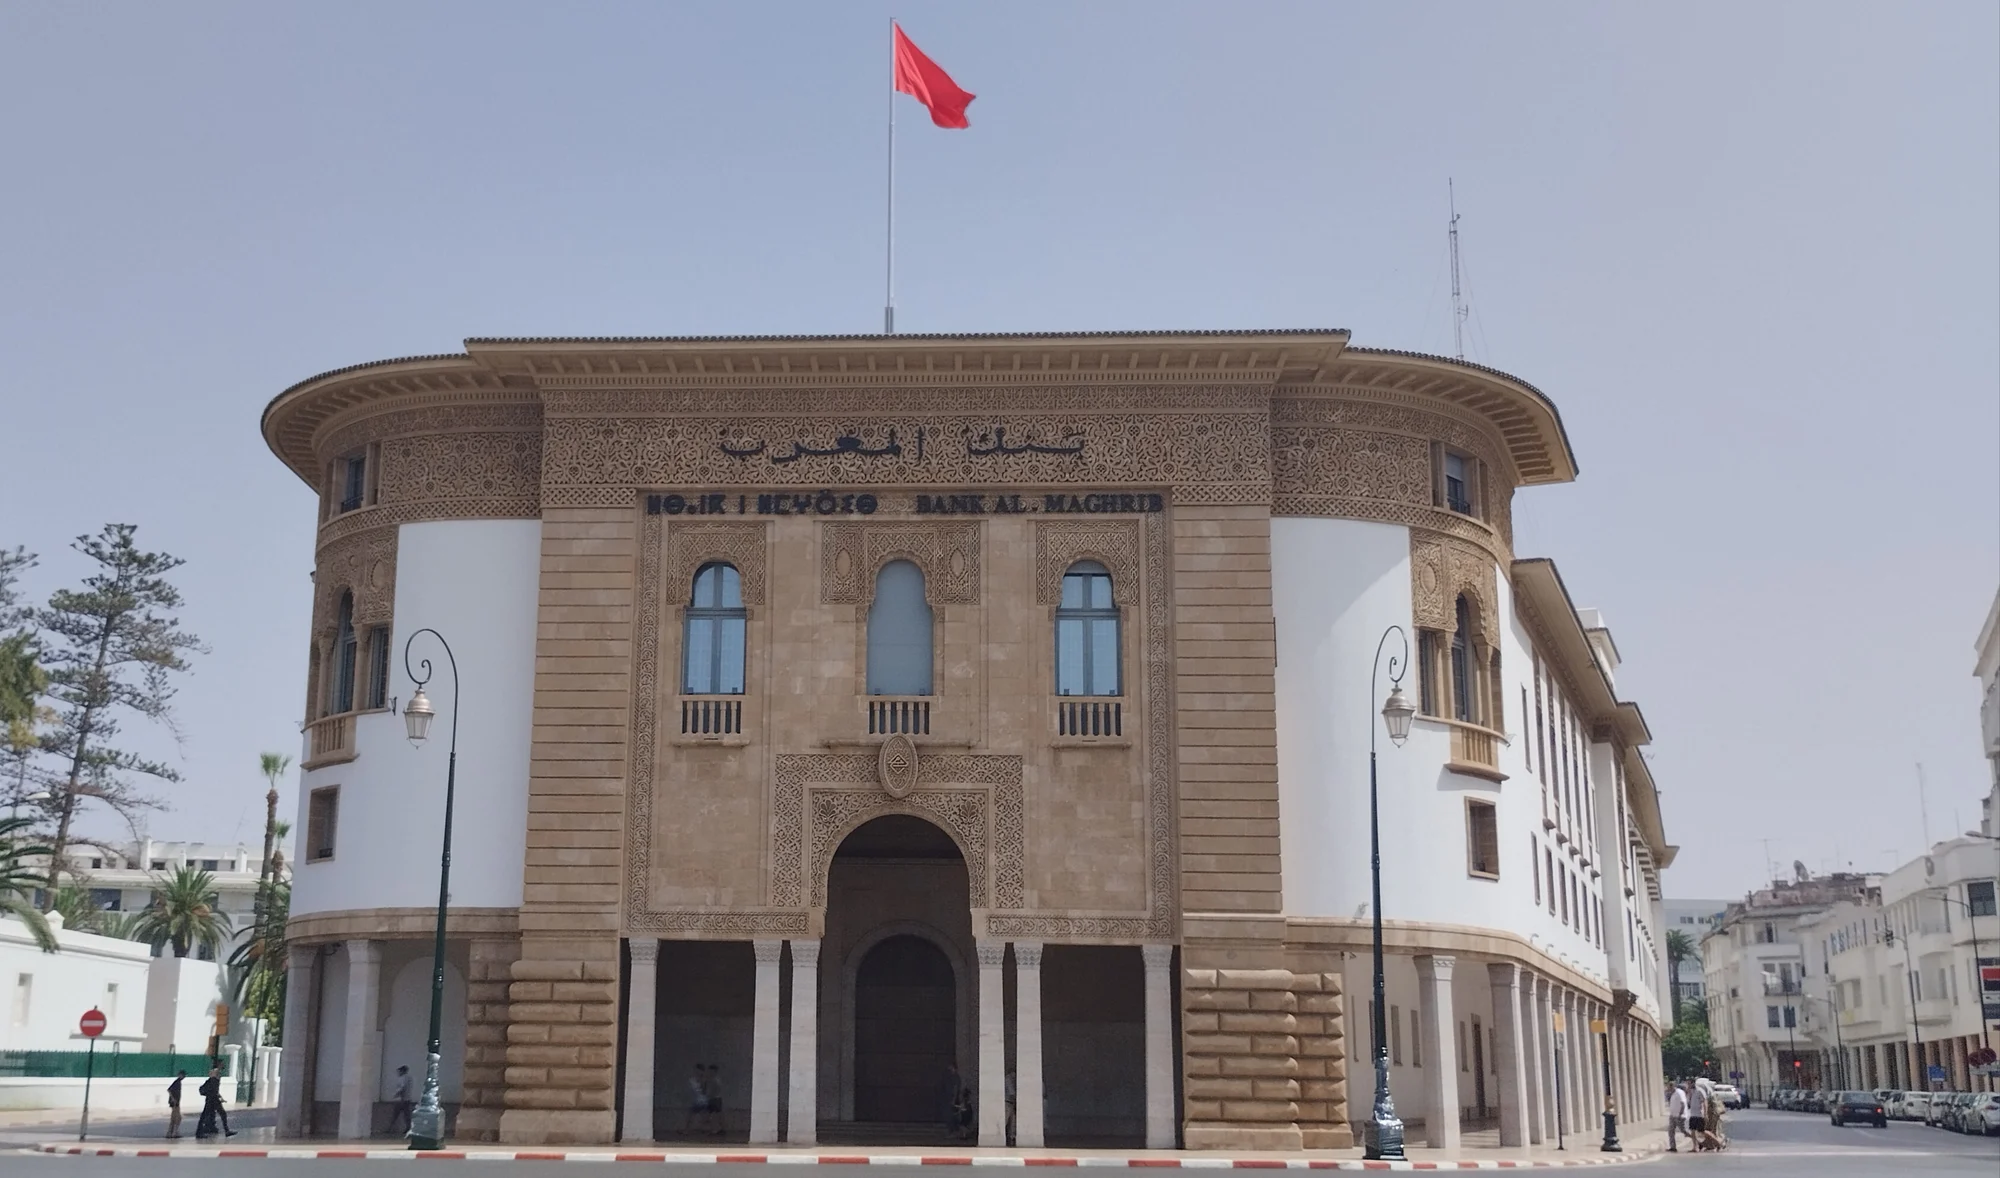
بانک مرکزی امارات و بانک المغرب در سوم اکتبر دو تفاهمنامه همکاری امضا کردند که دامنه آن از نظارت بانکی و مالی اسلامی تا اتصال سامانههای پرداخت دو کشور امتداد دارد. اهمیت این توافق در خود واژه «تفاهمنامه» خلاصه نمیشود؛ مسئله اصلی این است که دو مرکز مالی منطقهای میخواهند زیرساخت و قواعدی بسازند که جابهجایی پول و همکاری مؤسسات مالی را سادهتر کند.
پرداخت فرامرزی هنوز در بسیاری از مسیرها به چند واسطه، پیامرسانی بانکی چندمرحلهای و تسویه با ارزهای واسط متکی است. هر حلقه اضافی میتواند زمان، هزینه و ریسک عملیاتی را بالا ببرد. اتصال مستقیمتر سامانههای پرداخت، اگر از مرحله تفاهم به اجرای فنی برسد، میتواند بخشی از این اصطکاک را کم کند.
دو محور متفاوت، یک هدف مشترک
طبق اعلام رسمی بانک مرکزی امارات، تفاهمها بر تقویت همکاری نظارتی و مالی اسلامی و نیز پیوند سامانههای پرداخت تمرکز دارند. بخش نظارتی برای بانکهایی مهم است که در چند حوزه قضایی فعالیت میکنند؛ تبادل اطلاعات و هماهنگی نهادهای ناظر میتواند شناخت ریسک، مبارزه با تخلف و نظارت بر مؤسسات دارای فعالیت برونمرزی را بهتر کند.
محور دوم، زیرساخت پرداخت است. اتصال سامانهها بالقوه میتواند پرداختهای تجاری، حوالهها و تسویههای میان دو کشور را سریعتر و شفافتر کند. اما نتیجه نهایی به جزئیات فنی وابسته است: مدل تسویه، استاندارد پیامرسانی، مدیریت نقدینگی، ساعات فعالیت و سازوکار تبدیل ارز تعیین میکنند که توافق چه اندازه برای بانک و مشتری نهایی ارزش ایجاد کند.
چرا امارات و مراکش؟
امارات در سالهای اخیر توسعه پرداختهای فوری، زیرساخت مالی دیجیتال و همکاریهای برونمرزی را به یکی از محورهای سیاست مالی خود تبدیل کرده است. مراکش نیز در شمال آفریقا شبکه بانکی گستردهای دارد و بانکهای آن در چند بازار آفریقایی حضور دارند. اتصال این دو اکوسیستم میتواند فراتر از تجارت دوجانبه معنا پیدا کند و به ایجاد مسیرهای مالی میان خلیج فارس و آفریقا کمک کند.
برای شرکتها، مهمترین منفعت بالقوه کاهش زمان تسویه و قابل پیشبینیتر شدن جریان نقد است. برای بانکها، استانداردهای مشترک و ارتباط مستقیمتر میتواند هزینه پردازش و تطبیق را کاهش دهد. برای نهاد ناظر نیز داده بهتر و همکاری سریعتر به معنی دید وسیعتر نسبت به ریسکهای فرامرزی است.
مالی اسلامی؛ بخش کمتر دیدهشده توافق
یکی از محورهای اعلامشده، همکاری در مالی اسلامی است. این حوزه در امارات بازار توسعهیافتهای دارد و برای مراکش نیز در قالب بانکداری مشارکتی اهمیت رو به رشدی پیدا کرده است. همکاری مقرراتی میتواند به همگرایی استانداردها، تبادل تجربه در نظارت شرعی و طراحی محصولات کمک کند.
این موضوع برای سرمایهگذاری نیز اهمیت دارد. هرچه چارچوبهای دو کشور قابلفهمتر و سازگارتر شوند، عرضه محصولات مالی، تأمین مالی پروژهها و ورود مؤسسات به بازار مقابل سادهتر میشود. البته تفاهم نظارتی بهتنهایی بازار مشترک ایجاد نمیکند و هر محصول همچنان تابع قوانین داخلی خواهد بود.
اتصال پرداخت چه زمانی ارزش اقتصادی میسازد؟
سه شرط تعیینکننده است. نخست، اتصال باید از سطح اعلام سیاسی به مشخصات فنی و زمانبندی اجرایی برسد. دوم، بانکها و ارائهدهندگان خدمات پرداخت باید واقعاً به شبکه متصل شوند. سوم، هزینه نهایی برای کاربر باید کمتر یا تجربه پرداخت سریعتر از مسیرهای موجود باشد.
اگر این سه شرط فراهم شود، بیشترین اثر میتواند در حوالههای خرد، پرداخت شرکتهای کوچک و متوسط و تجارت خدمات دیده شود؛ بخشهایی که هزینه ثابت تراکنش برای آنها اهمیت زیادی دارد. شرکت بزرگ میتواند ساختار خزانهداری پیچیدهتری داشته باشد، اما کسبوکار کوچک از کاهش هر واسطه مستقیمتر سود میبرد.
رقابت جدید بر سر زیرساخت مالی
بانکهای مرکزی در مناطق مختلف جهان به سمت پرداخت فوری و اتصال شبکههای داخلی حرکت کردهاند. انگیزه فقط سرعت نیست؛ کشورها میخواهند تابآوری پرداخت، رقابت و استقلال عملیاتی خود را بالا ببرند. توافق امارات و مراکش را باید در همین روند بزرگتر دید.
هنوز برای برآورد اثر مالی این توافق زود است و هیچ عددی درباره کاهش کارمزد یا تاریخ راهاندازی عمومی اعلام نشده است. بنابراین ارزش خبر در «امکان» ایجاد مسیر مالی کارآمدتر است، نه در ادعای نتیجهای که هنوز محقق نشده. مرحله بعدی مهم، انتشار جزئیات فنی و برنامه اجرایی خواهد بود.
اگر اتصال عملیاتی شود، این پروژه میتواند نمونهای از حرکت پرداختهای فرامرزی از روابط سنتی کارگزاری بانکی به شبکههای مستقیمتر و سریعتر باشد. در آن صورت، همکاری امروز دو بانک مرکزی از یک توافق اداری به بخشی از زیرساخت تجارت و سرمایهگذاری میان دو منطقه تبدیل خواهد شد.
سعید دادخواه
سردبیر و تحلیلگر مالی EFINX با تمرکز بر بازارهای مالی، اقتصاد کلان، مدیریت ریسک و پژوهشهای کمی. حوزههای تخصصی او شامل اقتصادسنجی مالی، وابستگیهای دنبالهای، ریسک سیستمی و سرایت مالی است. در EFINX بر تبدیل داده و رویدادهای پیچیده بازار به تحلیل روشن، مستند و قابل استفاده برای سرمایهگذاران تمرکز دارد.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران