 رسانه اقتصاد و بازار
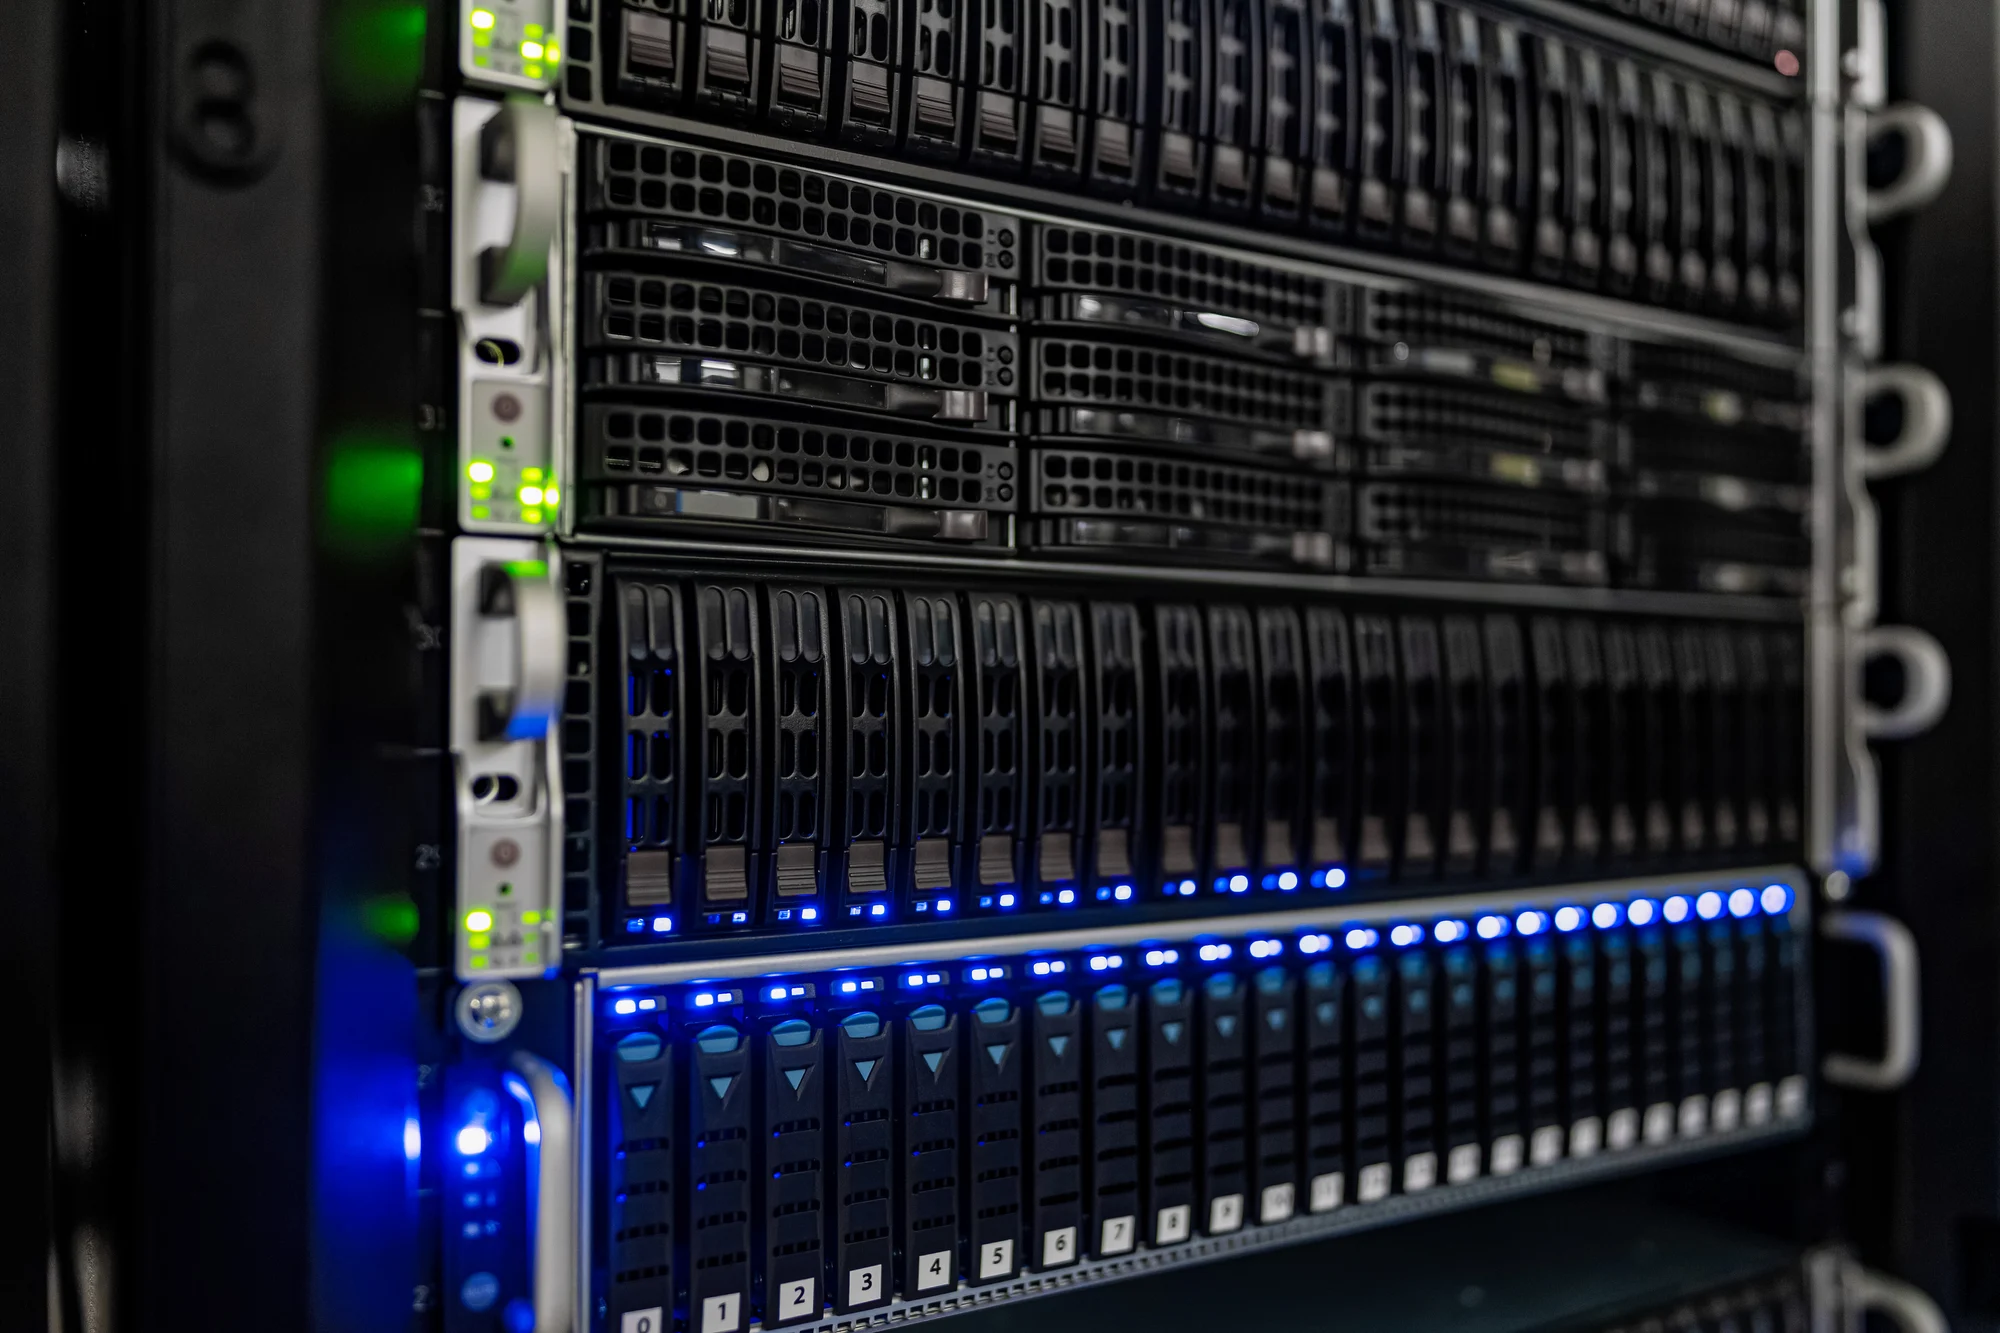
موج سرمایهگذاری در هوش مصنوعی از مرحله رقابت نرمافزاری عبور کرده و به یکی از بزرگترین چرخههای سرمایهگذاری زیرساختی اقتصاد جهانی تبدیل شده است. رویترز در گزارشی تحلیلی در ۳ اکتبر ۲۰۲۶، با استناد به برآورد PwC نوشته است که سرمایهگذاری جهانی مرتبط با هوش مصنوعی تا سال ۲۰۵۰ میتواند از ۳۰ تریلیون دلار فراتر رود؛ بخش بزرگی از این رقم به مراکز داده، تراشهها، شبکه و برق اختصاص خواهد یافت.
مسئله فقط ساختن نیست؛ بازده سرمایه مهم است
برای بازارهای مالی، رقم سرمایهگذاری بهتنهایی نشانه موفقیت نیست. پرسش اصلی این است که آیا تقاضای نهایی برای خدمات هوش مصنوعی و افزایش بهرهوری شرکتها میتواند بازدهی کافی برای این حجم از سرمایه ایجاد کند. رویترز به برآورد Bain & Company اشاره میکند که بر اساس آن، سازندگان زیرساخت هوش مصنوعی برای توجیه مسیر فعلی سرمایهگذاری باید طی پنج سال بیش از ۴.۲ تریلیون دلار درآمد جدید ایجاد کنند.
این شکاف میان هزینه امروز و درآمد فردا همان نقطهای است که سرمایهگذاران روی آن تمرکز کردهاند. شرکتها برای پردازندههای پیشرفته، ظرفیت محاسباتی و برق قراردادهای بلندمدت میبندند، در حالی که بسیاری از مدلهای درآمدی هنوز در حال شکلگیری هستند. هرچه هزینه سرمایه بالاتر باشد، زمان رسیدن پروژهها به جریان نقدی مثبت اهمیت بیشتری پیدا میکند.
چرا این چرخه با موج اینترنت مقایسه میشود؟
چرخههای فناوری بزرگ معمولاً دو واقعیت را همزمان دارند: زیرساختی که در بلندمدت ارزشمند میشود و سرمایهگذاریهایی که در کوتاهمدت ممکن است بازده مورد انتظار را نسازند. راهآهن، مخابرات و اینترنت نیز دورههایی از سرمایهگذاری سنگین را تجربه کردند که بخشی از ظرفیت ایجادشده بعداً پایه رشد اقتصادی شد، اما همه سرمایهگذاران اولیه برنده نبودند.
هوش مصنوعی نیز میتواند چنین مسیری داشته باشد. حتی اگر فناوری در نهایت بهرهوری اقتصاد را بالا ببرد، این نتیجه لزوماً به معنای سودآوری تمام پروژههای مرکز داده، تمام تولیدکنندگان تراشه یا تمام شرکتهای مدلساز نیست. ارزش اقتصادی فناوری و بازده مالی سرمایهگذار دو مفهوم متفاوتاند.
آزمون بهرهوری
خوشبینان انتظار دارند هوش مصنوعی هزینه تولید خدمات دانشی را کاهش دهد، سرعت تحقیق و توسعه را بالا ببرد و بخشهایی از کار اداری و فنی را خودکار کند. در مقابل، اقتصاددانان یادآوری میکنند که تبدیل یک فناوری عمومی به رشد قابل مشاهده بهرهوری میتواند سالها زمان ببرد؛ زیرا شرکتها باید فرایندها، مهارتها و سازمان خود را نیز تغییر دهند.
بنابراین دادهای که در سالهای آینده باید دنبال شود فقط تعداد تراشه یا ظرفیت مراکز داده نیست. رشد درآمد حاصل از محصولات هوش مصنوعی، حاشیه سود، مصرف برق، هزینه تأمین مالی و مهمتر از همه بهرهوری نیروی کار تعیین میکند که آیا سرمایهگذاری عظیم امروز به بازده اقتصادی پایدار تبدیل میشود یا نه.
ریسک برای بازارها کجاست؟
اگر درآمدهای هوش مصنوعی سریعتر از هزینه زیرساخت رشد کند، ارزشگذاری بالای بخش فناوری میتواند پشتوانه بنیادی قویتری پیدا کند. اما اگر درآمد با تأخیر برسد، شرکتهایی که تعهدات سرمایهای بزرگتری پذیرفتهاند با فشار بیشتری بر جریان نقدی و بازده سرمایه روبهرو خواهند شد.
این همان آزمونی است که چرخه هوش مصنوعی را از یک داستان فناوری به یک موضوع کلان مالی تبدیل کرده است. بازار دیگر فقط درباره توانایی مدلها قضاوت نمیکند؛ اکنون باید مشخص شود اقتصاد واقعی با چه سرعتی میتواند برای ظرفیت محاسباتی عظیمی که در حال ساختهشدن است، درآمد و بهرهوری تولید کند.
تحریریه EFINX
تحریریه EFINX اخبار و تحلیلهای اقتصاد، مالی و بازارهای بینالمللی را با اتکا به منابع معتبر و دادههای قابل پیگیری پوشش میدهد.
برای ثبت نظر وارد حساب EFINX شوید.
نظر کاربران