 رسانه اقتصاد و بازار

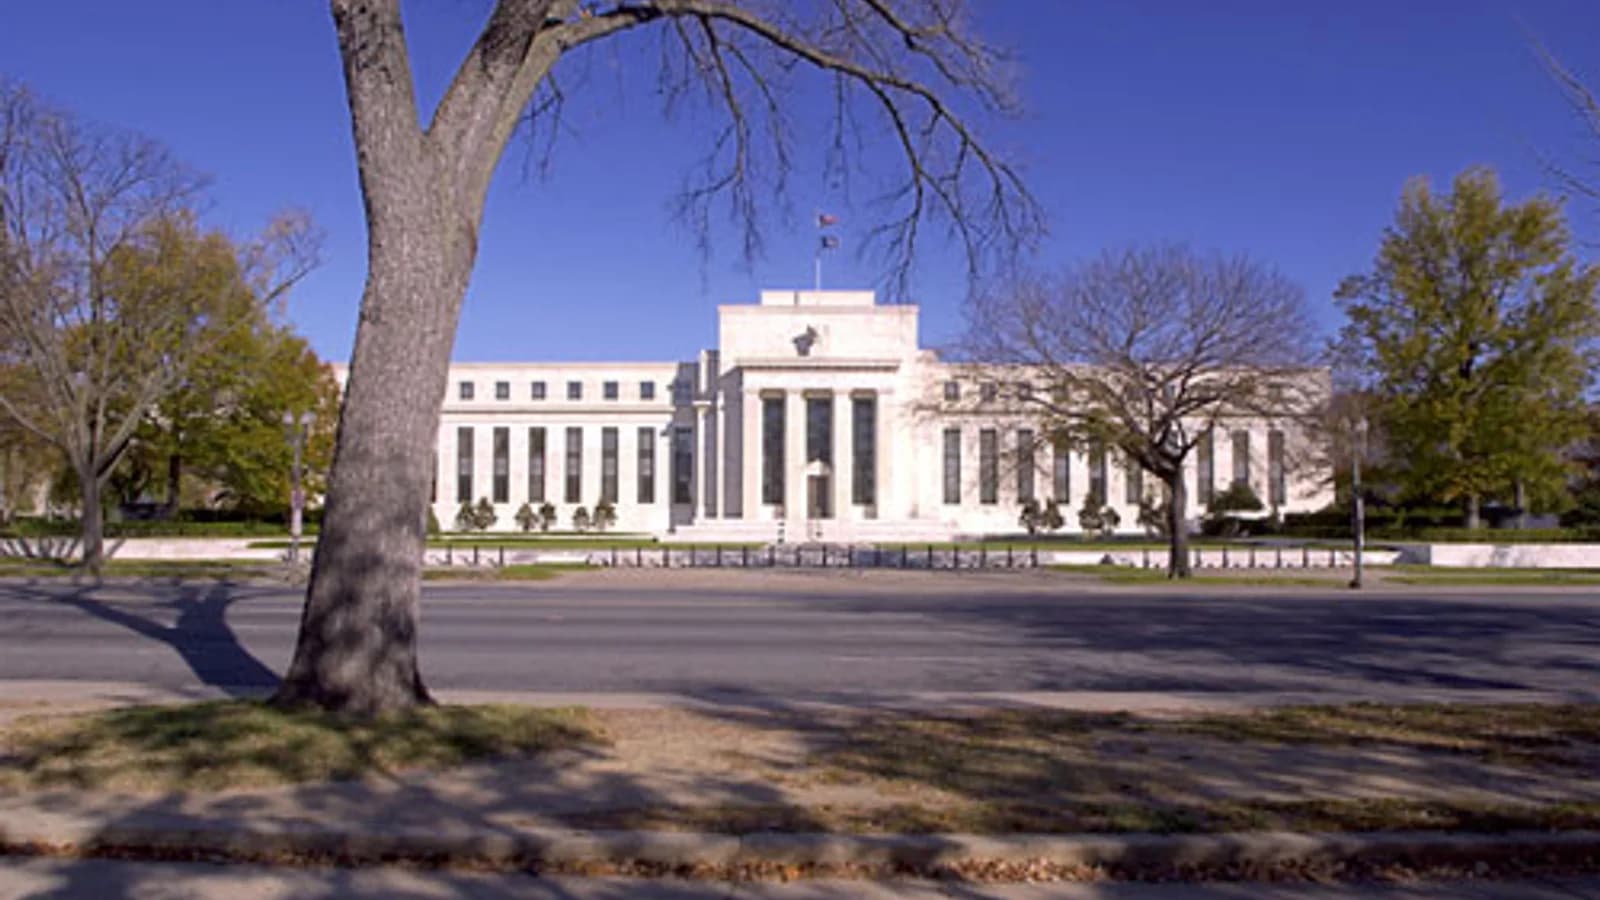
تازهترین داده تورمی آمریکا یک پیام دوگانه برای بازار و فدرال رزرو دارد: فشار قیمتها در اوت کمتر از آنچه انتظار میرفت افزایش یافت، اما مصرفکننده آمریکایی همچنان با قدرت خرج کرده است. این ترکیب میتواند احتمال افزایش فوری نرخ بهره را کاهش دهد، بدون آنکه نگرانی سیاستگذار درباره ماندگاری تورم را از بین ببرد.
بر اساس گزارش ۳۰ سپتامبر وزارت بازرگانی آمریکا، شاخص قیمت مخارج مصرف شخصی یا PCE در اوت نسبت به ماه قبل ۰.۳ درصد افزایش یافت و در مقایسه با یک سال قبل ۳.۴ درصد بالاتر بود. شاخص هسته PCE که غذا و انرژی را کنار میگذارد، ماهانه ۰.۲ درصد و سالانه ۳.۰ درصد رشد کرد. هر دو معیار همچنان بالاتر از هدف تورمی ۲ درصدی فدرال رزرو قرار دارند.
عدد آرامتر، مصرف داغتر
بخش مهم گزارش فقط تورم نبود. مخارج مصرفی در اوت ۰.۹ درصد افزایش یافت؛ رشدی که نشان میدهد تقاضای خانوارها، با وجود نرخهای بهره بالا و افزایش هزینه انرژی، هنوز مقاوم است. درآمد شخصی در همان ماه ۰.۲ درصد بالا رفت.
این فاصله میان رشد هزینه و درآمد اهمیت دارد. اگر مصرف با سرعتی بیشتر از درآمد ادامه پیدا کند، خانوارها ناچارند سهم بیشتری از پسانداز یا اعتبار را به خرجکردن اختصاص دهند. از سوی دیگر، تقاضای قوی میتواند به شرکتها امکان بیشتری برای انتقال هزینهها به قیمت نهایی بدهد و روند بازگشت تورم به هدف را کند کند.
چرا واکنش بازار به داده تورم مثبت بود؟
بازار پیش از انتشار گزارش نگران بود که شوک انرژی و تقاضای قوی، فدرال رزرو را به افزایش سریع دیگری در نرخ بهره وادار کند. رقم ماهانه ۰.۳ درصدی PCE کمتر از برآورد ۰.۴ درصدی مورد اشاره در نظرسنجی رویترز بود. پس از انتشار داده، احتمال ضمنی افزایش نرخ در نشست بعدی کاهش یافت و سهام آمریکا تقویت شد.
با این حال، گزارش را نمیتوان به معنای پایان فشار تورمی دانست. تورم سالانه ۳.۴ درصد هنوز فاصله معناداری با هدف ۲ درصدی دارد و رشد ۰.۹ درصدی مخارج مصرفی نشان میدهد تقاضای داخلی ضعیف نشده است. بنابراین داده اوت بیشتر استدلال برای «صبر بیشتر» در تصمیم بعدی را تقویت میکند تا اینکه مسیر سیاست پولی را قطعی تغییر دهد.
بازنگریها چرا مهماند؟
انتشار این ماه همزمان با بهروزرسانی سالانه حسابهای اقتصادی آمریکا انجام شد و بخشی از دادههای قبلی و روش محاسبه برخی اجزا بازنگری شد. به همین دلیل مقایسه مستقیم رقم جدید با نسخههای قدیمی داده باید با احتیاط انجام شود. آنچه برای بازار اهمیت بیشتری دارد، مسیر مجموعه دادههای بازنگریشده در ماههای آینده است.
همزمان، برآورد رشد تولید ناخالص داخلی سهماهه دوم نیز به نرخ سالانه ۲.۲ درصد اصلاح شد. ترکیب رشد اقتصادی مقاوم، مصرف قوی و تورمی که آهستهتر از انتظار بالا میرود، همان مسئلهای است که تصمیمگیری فدرال رزرو را دشوار میکند: سیاستگذار میخواهد تورم را پایین بیاورد، اما نمیخواهد با انقباض بیش از حد به اقتصادی که هنوز در حال رشد است ضربه بزند.
برای سرمایهگذار چه چیزی تعیینکننده است؟
در کوتاهمدت، داده نرمتر تورم برای اوراق کوتاهمدت و سهام خبر مساعدی است، زیرا احتمال افزایش فوری هزینه پول را کاهش میدهد. اما بازده اوراق بلندمدت فقط به تورم ماهانه وابسته نیست؛ رشد اقتصادی، کسری بودجه، عرضه اوراق خزانه و حجم تأمین مالی شرکتها نیز بر آن اثر میگذارند.
برای ارزیابی مسیر بعدی نرخ بهره، بازار اکنون باید دادههای اشتغال، دستمزد و تورم ماههای بعد را کنار این گزارش بگذارد. یک ماه تورم پایینتر از انتظار برای اعلام پیروزی کافی نیست، همانطور که مصرف قوی به تنهایی الزاماً افزایش فوری نرخ بهره را توجیه نمیکند. پیام گزارش اوت این است که فشار تورمی تعدیل شده، اما اقتصاد آمریکا هنوز آنقدر قوی است که فدرال رزرو بتواند برای تصمیم بعدی منتظر دادههای بیشتری بماند.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.