 رسانه اقتصاد و بازار

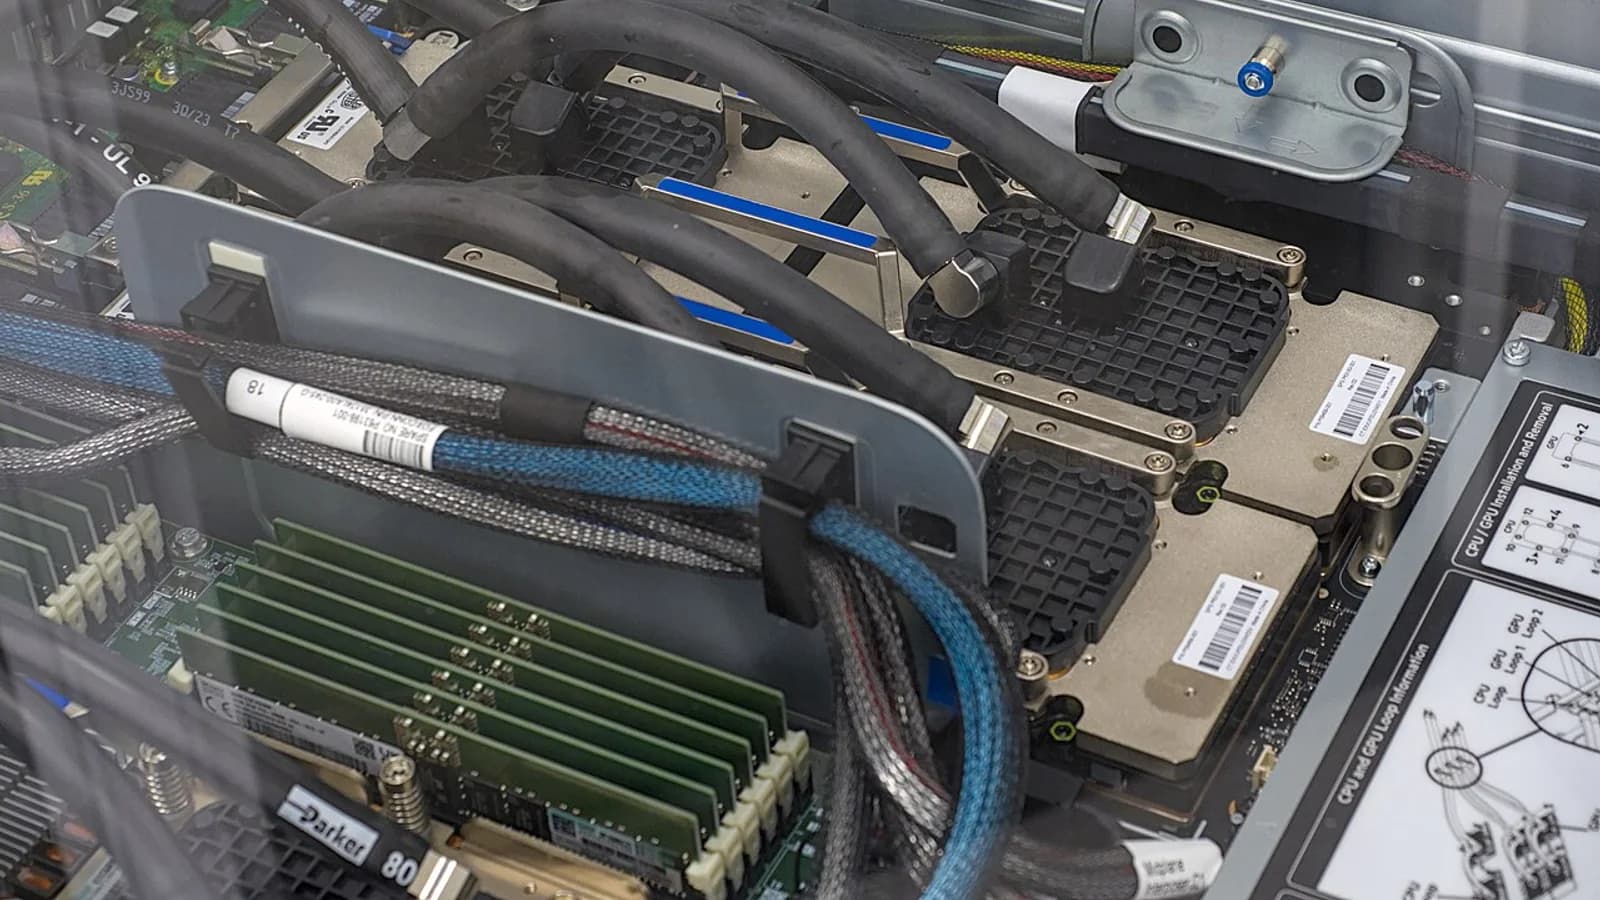
رونق هوش مصنوعی فقط به تراشه و برق نیاز ندارد؛ به یک بازار اعتباری عظیم هم وابسته است. دیتاسنترهایی که دهها هزار پردازنده گرافیکی در خود جای میدهند، پیش از آنکه اولین دلار درآمد را تولید کنند به سرمایهگذاری سنگین نیاز دارند. اکنون پرسش مهم برای والاستریت این است که آیا خود GPUهای گرانقیمت میتوانند مانند هواپیما، ماشینآلات یا سایر داراییهای سرمایهای، پشتوانه وامهای بزرگ باشند یا نه.
رویترز در گزارشی تحلیلی در اول اکتبر نوشته است که تلاش برای تبدیل تراشههای پیشرفته انویدیا به وثیقهای قابل اتکا با مقاومت و احتیاط وامدهندگان روبهرو شده است. مسئله کمبود تقاضا برای هوش مصنوعی نیست؛ اختلاف اصلی بر سر عمر اقتصادی تراشه، سرعت افت ارزش و این است که اگر یک پروژه دیتاسنتری شکست بخورد، وامدهنده واقعاً با سختافزار باقیمانده چه میزان از طلب خود را میتواند بازیابی کند.
چرا GPU قرار است وثیقه شود؟
ساخت زیرساخت AI سرمایهبر است. توسعهدهندگان باید زمین، برق، شبکه، خنکسازی، ساختمان و سختافزار محاسباتی را همزمان تأمین کنند. بخش بزرگی از ارزش یک پروژه نیز در همان پردازندههایی متمرکز است که ممکن است هر کدام دهها هزار دلار قیمت داشته باشند. طبیعی است که سرمایهگذار بخواهد این دارایی را وارد ساختار تأمین مالی کند.
منطق اولیه جذاب است: اگر تقاضا برای محاسبات AI بالا بماند، GPU میتواند جریان درآمد ایجاد کند و در صورت بروز مشکل برای مالک دیتاسنتر، به اپراتور دیگری منتقل یا در بازار ثانویه فروخته شود. این شباهت باعث شده برخی فعالان بازار از مدلی شبیه تأمین مالی هواپیما یا تجهیزات صنعتی صحبت کنند.
اما یک تفاوت اساسی وجود دارد. عمر اقتصادی یک هواپیمای تجاری با نگهداری مناسب میتواند چند دهه باشد، در حالی که صنعت نیمهرسانا با نسلهای سریع محصول حرکت میکند. تراشهای که امروز کمیاب و بسیار گران است ممکن است چند سال بعد با معماری جدیدتر، بهرهوری انرژی بالاتر و توان محاسباتی بیشتر روبهرو شود.
اختلاف بر سر عمر مفید
بر اساس گزارش رویترز، بخشی از بانکها و مدیران اعتباری برای تراشهها دوره استهلاک حدود سه تا چهار سال را مبنا قرار میدهند؛ دیدگاهی محافظهکارانهتر از برآوردهایی است که عمر اقتصادی طولانیتری برای GPUها در نظر میگیرد. این اختلاف کوچک به نظر نمیرسد. هرچه ارزش باقیمانده دارایی در پایان دوره وام کمتر فرض شود، وامدهنده یا باید نسبت وام به ارزش را پایین بیاورد، یا نرخ بالاتری مطالبه کند، یا تضمینهای دیگری بخواهد.
در نتیجه مسئله اصلی قیمت امروز H100، H200 یا نسلهای جدیدتر نیست. سؤال این است که یک وامدهنده در سال سوم یا چهارم قرارداد، در سناریوی نکول، چه قیمتی برای همان سختافزار خواهد داشت. بازار ثانویه GPU هنوز سابقهای به اندازه بازار هواپیما، خودرو یا تجهیزات صنعتی ندارد که بتوان بر پایه چند چرخه اقتصادی نرخ بازیافت مطمئنی برای آن ساخت.
چرا تضمین درآمد مهمتر از خود تراشه میشود؟
همین ابهام باعث میشود کیفیت مشتری نهایی اهمیت زیادی پیدا کند. اگر ظرفیت یک دیتاسنتر با قرارداد بلندمدت به یک شرکت بزرگ و دارای رتبه اعتباری قوی فروخته شده باشد، وامدهنده فقط به ارزش فلز و سیلیکون داخل رک نگاه نمیکند؛ جریان درآمد قراردادی نیز پشت ساختار قرار میگیرد.
رویترز گزارش کرده برخی معاملات اولیه با اتکا به تضمینهای درآمدی یا مشتریان سرمایهگذاریپذیر توانستهاند ساختار اعتباری قابل قبولتری ایجاد کنند. این نکته برای کل صنعت مهم است: شاید GPU به تنهایی وثیقهای در حد هواپیما نباشد، اما ترکیب سختافزار، قرارداد خرید ظرفیت، برق مطمئن و اعتبار مشتری میتواند یک دارایی قابل تأمین مالی بسازد.
حلقهای که بازار از آن میترسد
رشد AI در سالهای اخیر شبکهای از سرمایهگذاریهای متقابل میان سازندگان تراشه، شرکتهای ابری، توسعهدهندگان دیتاسنتر و تأمینکنندگان سرمایه ایجاد کرده است. وقتی سازنده سختافزار همزمان در اکوسیستم مشتریان خود سرمایهگذاری میکند یا به ایجاد ظرفیت مالی برای خرید محصولاتش کمک میکند، سرمایهگذاران درباره «تأمین مالی حلقوی» حساستر میشوند.
این ساختار لزوماً نشانه مشکل نیست. صنایع سرمایهبر بارها از تأمین مالی فروشنده، پیشخرید و قراردادهای بلندمدت برای توسعه بازار استفاده کردهاند. ریسک زمانی بالا میرود که ارزش وثیقه و توان بازپرداخت بدهی هر دو به یک فرض وابسته باشند: اینکه تقاضای AI برای سالهای طولانی با همان شدت رشد کند. اگر نرخ استفاده از دیتاسنتر پایین بیاید یا نسل جدید تراشهها سریعتر از انتظار سختافزار قبلی را اقتصادیزدایی کند، هم جریان نقدی و هم ارزش وثیقه میتواند همزمان ضعیف شود.
چرا این موضوع فراتر از انویدیاست؟
انویدیا در مرکز این بحث قرار دارد زیرا تراشههایش بخش بزرگی از زیرساخت فعلی هوش مصنوعی را تشکیل میدهند، اما پیام بازار اعتباری گستردهتر است. برآوردهای سرمایهگذاری در دیتاسنترهای AI به اندازهای بزرگ شده که تأمین مالی صرفاً با سرمایه سهامداران دشوار است. اگر بدهی ارزان و مقیاسپذیر وارد این بازار نشود، هزینه سرمایه پروژهها بالا میماند و سرعت ساخت ظرفیت جدید محدود میشود.
از طرف دیگر، اگر والاستریت استانداردهای قابل اتکایی برای ارزشگذاری GPU، نرخ استهلاک، بازار ثانویه و قراردادهای تضمین درآمد ایجاد کند، این سختافزار میتواند به یک طبقه جدید از داراییهای قابل تأمین مالی تبدیل شود. چنین تحولی هزینه سرمایه را کاهش میدهد و سرمایه نهادی بیشتری را به زیرساخت محاسباتی میکشاند.
سرمایهگذار باید چه چیزی را دنبال کند؟
برای ارزیابی این بازار، تنها رشد فروش تراشه کافی نیست. چند متغیر اهمیت بیشتری پیدا میکند: طول قراردادهای اجاره ظرفیت، اعتبار مشتریان نهایی، نسبت بدهی به ارزش سختافزار، نرخ استهلاک مورد قبول بانکها، قیمت GPU در بازار ثانویه و میزان تضمینهایی که برای گرفتن رتبه اعتباری مناسب لازم است.
اگر معاملات آینده بدون تضمینهای سنگین و با نرخهای رقابتی بسته شوند، نشانهای است که GPU به تدریج به وثیقهای پذیرفتهشده تبدیل میشود. اگر وامدهندگان همچنان تضمین درآمد، سرمایه بیشتر مالک یا نرخ بهره بالاتر مطالبه کنند، معنایش این است که بازار هنوز ارزش باقیمانده تراشه را به تنهایی کافی نمیداند.
موج هوش مصنوعی تا امروز بیشتر با معیارهایی مثل تعداد GPU، ظرفیت برق و هزینه سرمایهای سنجیده شده است. مرحله بعد ممکن است به همان اندازه مالی باشد: چه کسی صدها میلیارد دلار زیرساخت را تأمین میکند، با چه نرخ وام میدهد و در برابر آن چه وثیقهای را واقعاً معتبر میشمارد. پاسخ به این پرسش میتواند سرعت توسعه AI را به اندازه پیشرفت نسل بعدی تراشهها تعیین کند.

تحریریه EFINX
این نام برای مطالبی استفاده میشود که با اتکا به چند منبع معتبر، بازنویسی و راستیآزمایی میشوند و مسئولیت نهایی ویرایش آنها با تحریریه EFINX است.